Fair Value Gap (FVG) : le trou n'est pas vide, voici ce que le footprint y montre
Publié · mis à jour · 31 min de lecture
Par Tom · Trader & fondateur d'OrderFlowFutures
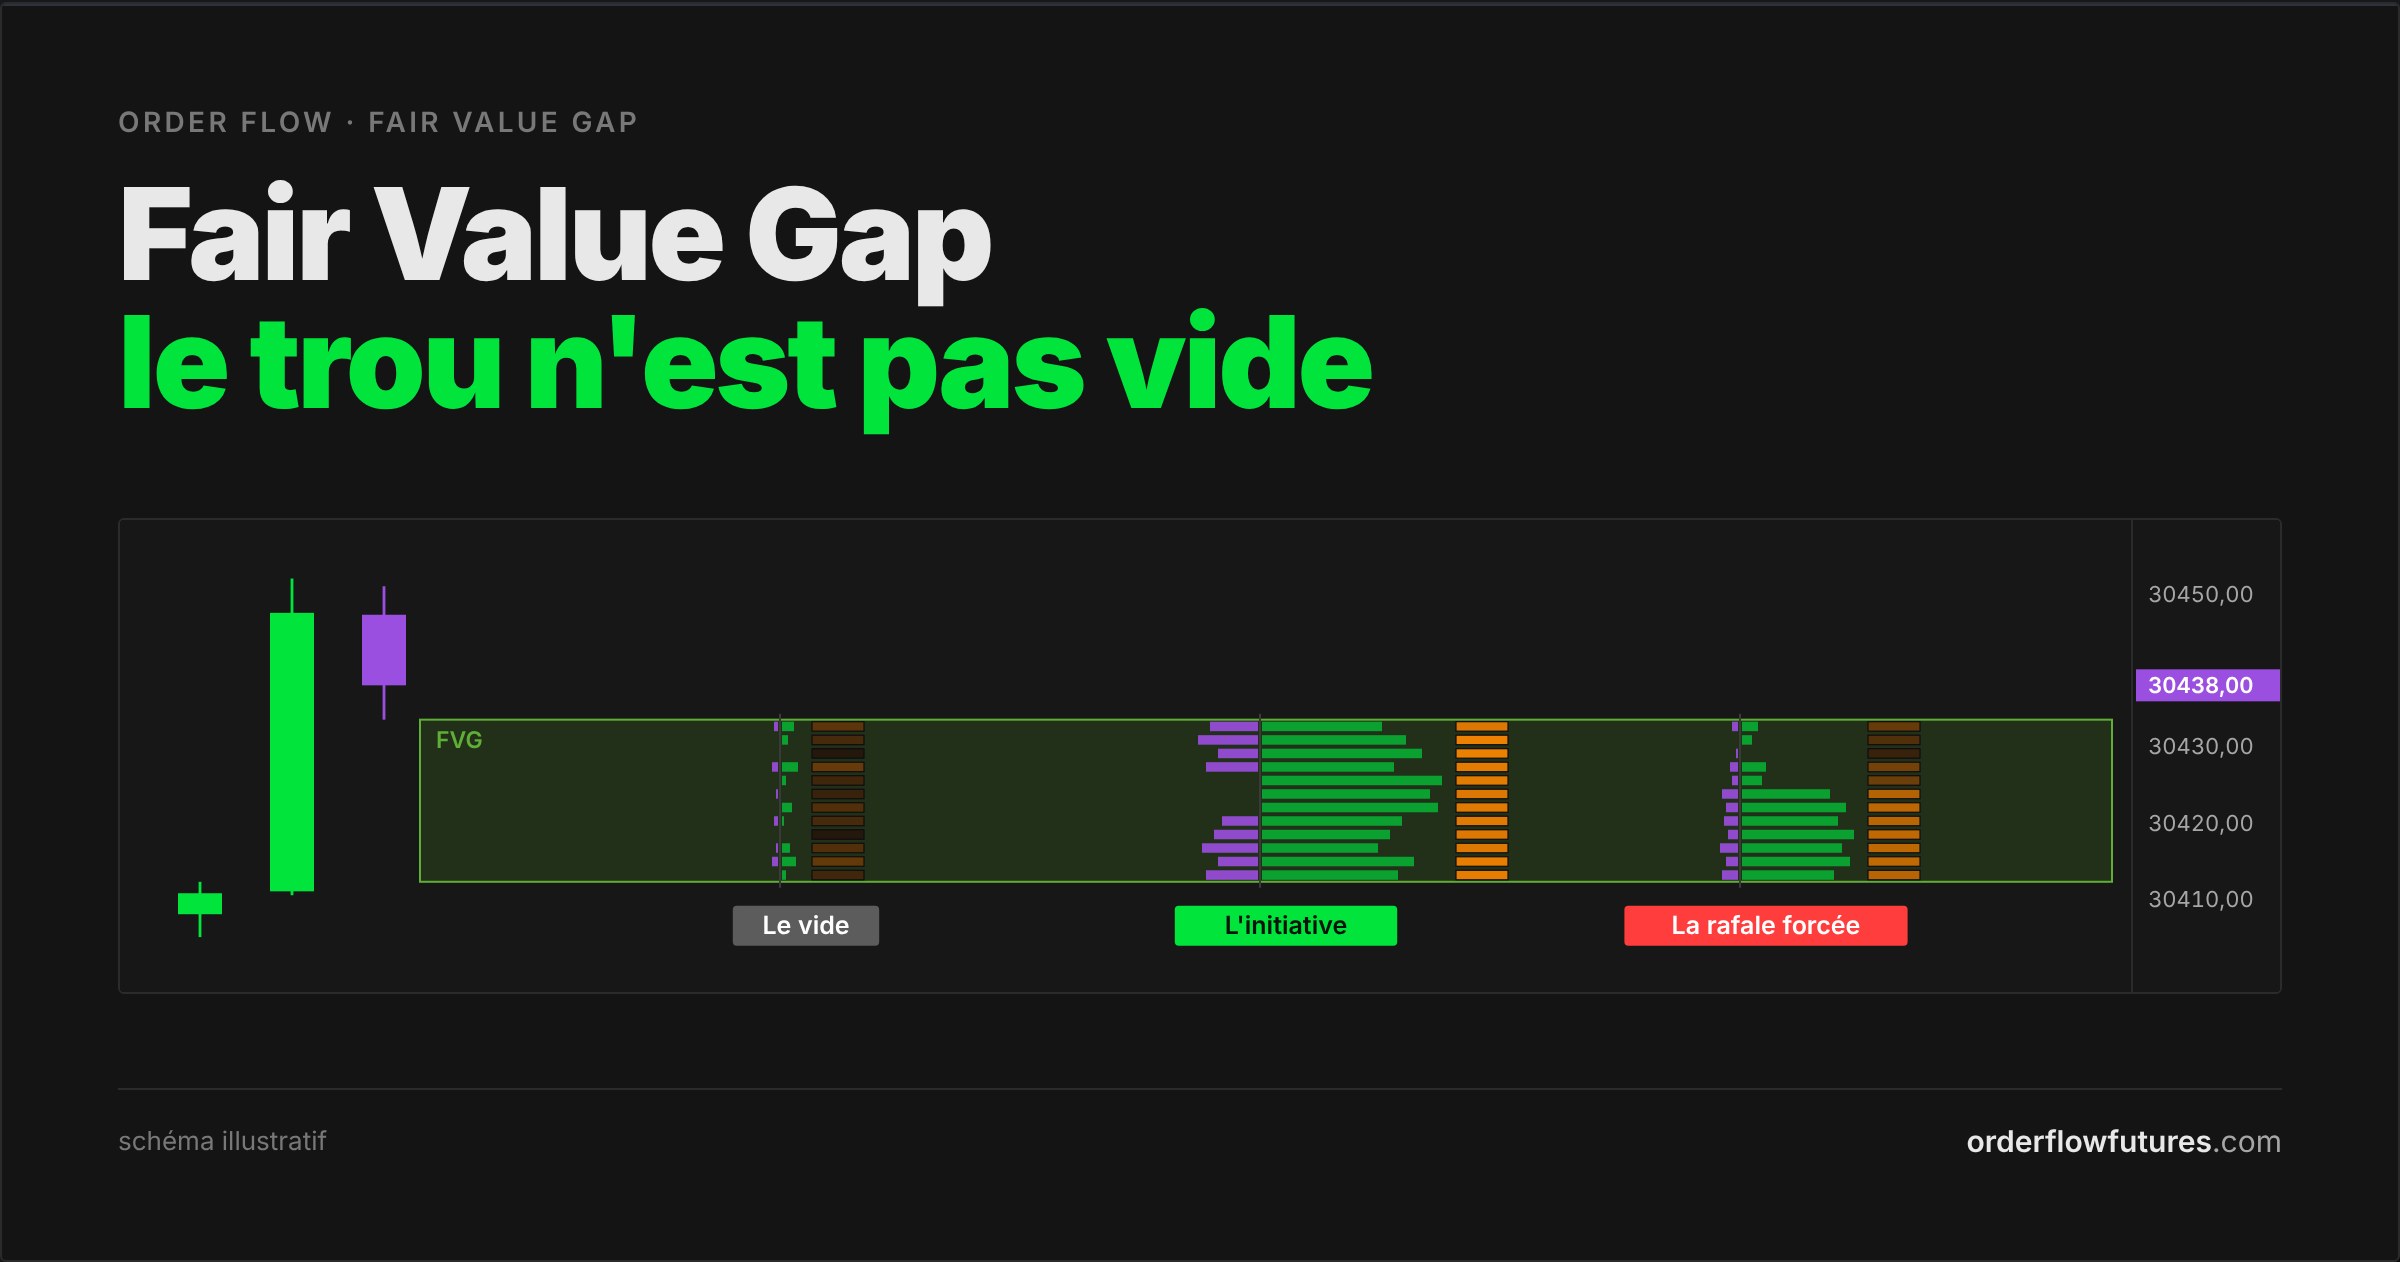
Un FVG se définit avec deux prix, son footprint avec des centaines. Pourquoi la bougie ne dit pas si la zone tiendra, et ce que le footprint montre à la place.
NQ, graphique en 5 minutes, un mardi. La bougie de 10 h 00 part de 30 411 et monte d'une traite à 30 452. Celle de 9 h 55 avait son plus haut à 30 412,25, celle de 10 h 05 garde son plus bas à 30 433,50. Entre les deux, 21,25 points que ni la bougie d'avant ni celle d'après n'ont touchés : un Fair Value Gap haussier de 85 ticks, net, exactement comme dans les vidéos. Tu poses un achat à 30 433,50, au bord de la zone, avec un stop à 30 411, sous la zone. 22,5 points de risque, 450 $ par contrat.
À 10 h 45, le prix revient. Il entre dans la zone, la traverse de haut en bas en une minute quarante sans marquer le moindre arrêt, prend ton stop et continue jusqu'à 30 396.
Ta lecture des bougies n'avait rien d'erroné. Le FVG était dessiné au tick près, et la règle a été appliquée. Seulement, la question qui comptait ne se posait pas sur les bougies : qu'est-ce qui s'était échangé dans ce trou ?
Un Fair Value Gap est une figure à trois bougies : le plus bas de la troisième reste au-dessus du plus haut de la première (ou l'inverse à la baisse), et la zone entre les deux passe pour un « vide » que le prix viendrait combler. Ce vide n'existe pas. Sur un future en séance continue, chaque prix de la zone a été franchi par la bougie du milieu, et le footprint montre ce qui s'y est échangé, tick par tick et côté par côté. Or le FVG se définit avec deux prix, quand son footprint en contient des centaines : des milliers de footprints différents dessinent exactement le même FVG, et ils n'appellent pas la même décision. Un vide de liquidité ne défend rien, une initiative acheteuse peut être défendue, ce qu'une rafale de stops a poussé tend à se défaire. Les mesures d'impact de marché disent pourquoi : la part d'un mouvement qui revient est celle que portait un flux sans information, et cette nature du flux ne se lit que dans le footprint. D'où la règle de cet article : un FVG ne se trade jamais sur la seule bougie. Il se lit deux fois au footprint, à sa naissance et à son retour.
---
1. Ce qu'est un FVG, exactement
La définition tient en une ligne. On prend trois bougies consécutives. Si le plus bas de la troisième est au-dessus du plus haut de la première, l'intervalle entre ces deux prix est un FVG haussier. Si le plus haut de la troisième est sous le plus bas de la première, c'est un FVG baissier. La bougie du milieu, celle de l'impulsion, est la seule à avoir traversé la zone.
Le terme a été popularisé par les contenus ICT, avec un vocabulaire qui fait l'essentiel de son succès : la zone serait une « inefficience », un prix où le marché n'aurait pas offert de « juste valeur », et il devrait y revenir pour la « rééquilibrer ». Le point médian de la zone a même un nom, le consequent encroachment, présenté comme le niveau d'entrée de référence.
L'idée est plus ancienne que son nom. Le Market Profile, mis au point par J. Peter Steidlmayer et diffusé par le Chicago Board of Trade à partir de 1985 (son histoire est dans l'article sur le volume profile), appelle single prints les prix touchés pendant une seule période de trente minutes. Sur un graphique en 30 minutes, la zone d'un FVG est exactement cela, tant que le prix n'y est pas revenu : des prix que seule la période de l'impulsion a visités. Le profil de volume de la séance la montre aussi, comme un creux, un LVN.
DeepCharts a son propre détecteur, le FVG Identifier. Son centre d'aide le résume ainsi : un FVG se forme quand le prix bouge de façon agressive en laissant un déséquilibre entre les bougies, et ces zones servent souvent de zones de réaction. Le mot « souvent » est le bon, et les réglages de l'outil disent pourquoi on ne peut pas aller plus loin :
- Min num ticks et Max num ticks fixent la taille d'un FVG valide. Un trou de deux ticks sur le NQ est-il un FVG ? C'est toi qui décides.
- % breakout fixe la part de la zone qu'il faut remplir pour la considérer comme comblée ou cassée.
- Remove Line On Shadow Triggered fait disparaître la zone dès qu'une mèche y entre, au lieu d'attendre une clôture.
- Max bars extension et Reset Start Day décident combien de temps la zone reste « vivante ».
Autrement dit, « le FVG a été comblé » n'est pas une observation, c'est le résultat de quatre réglages. Comme les 70 % de la value area, la convention est utile tant qu'on sait que c'en est une. Elle ne dit rien de ce qui s'est passé dans la zone.
---
2. Le trou n'est pas vide
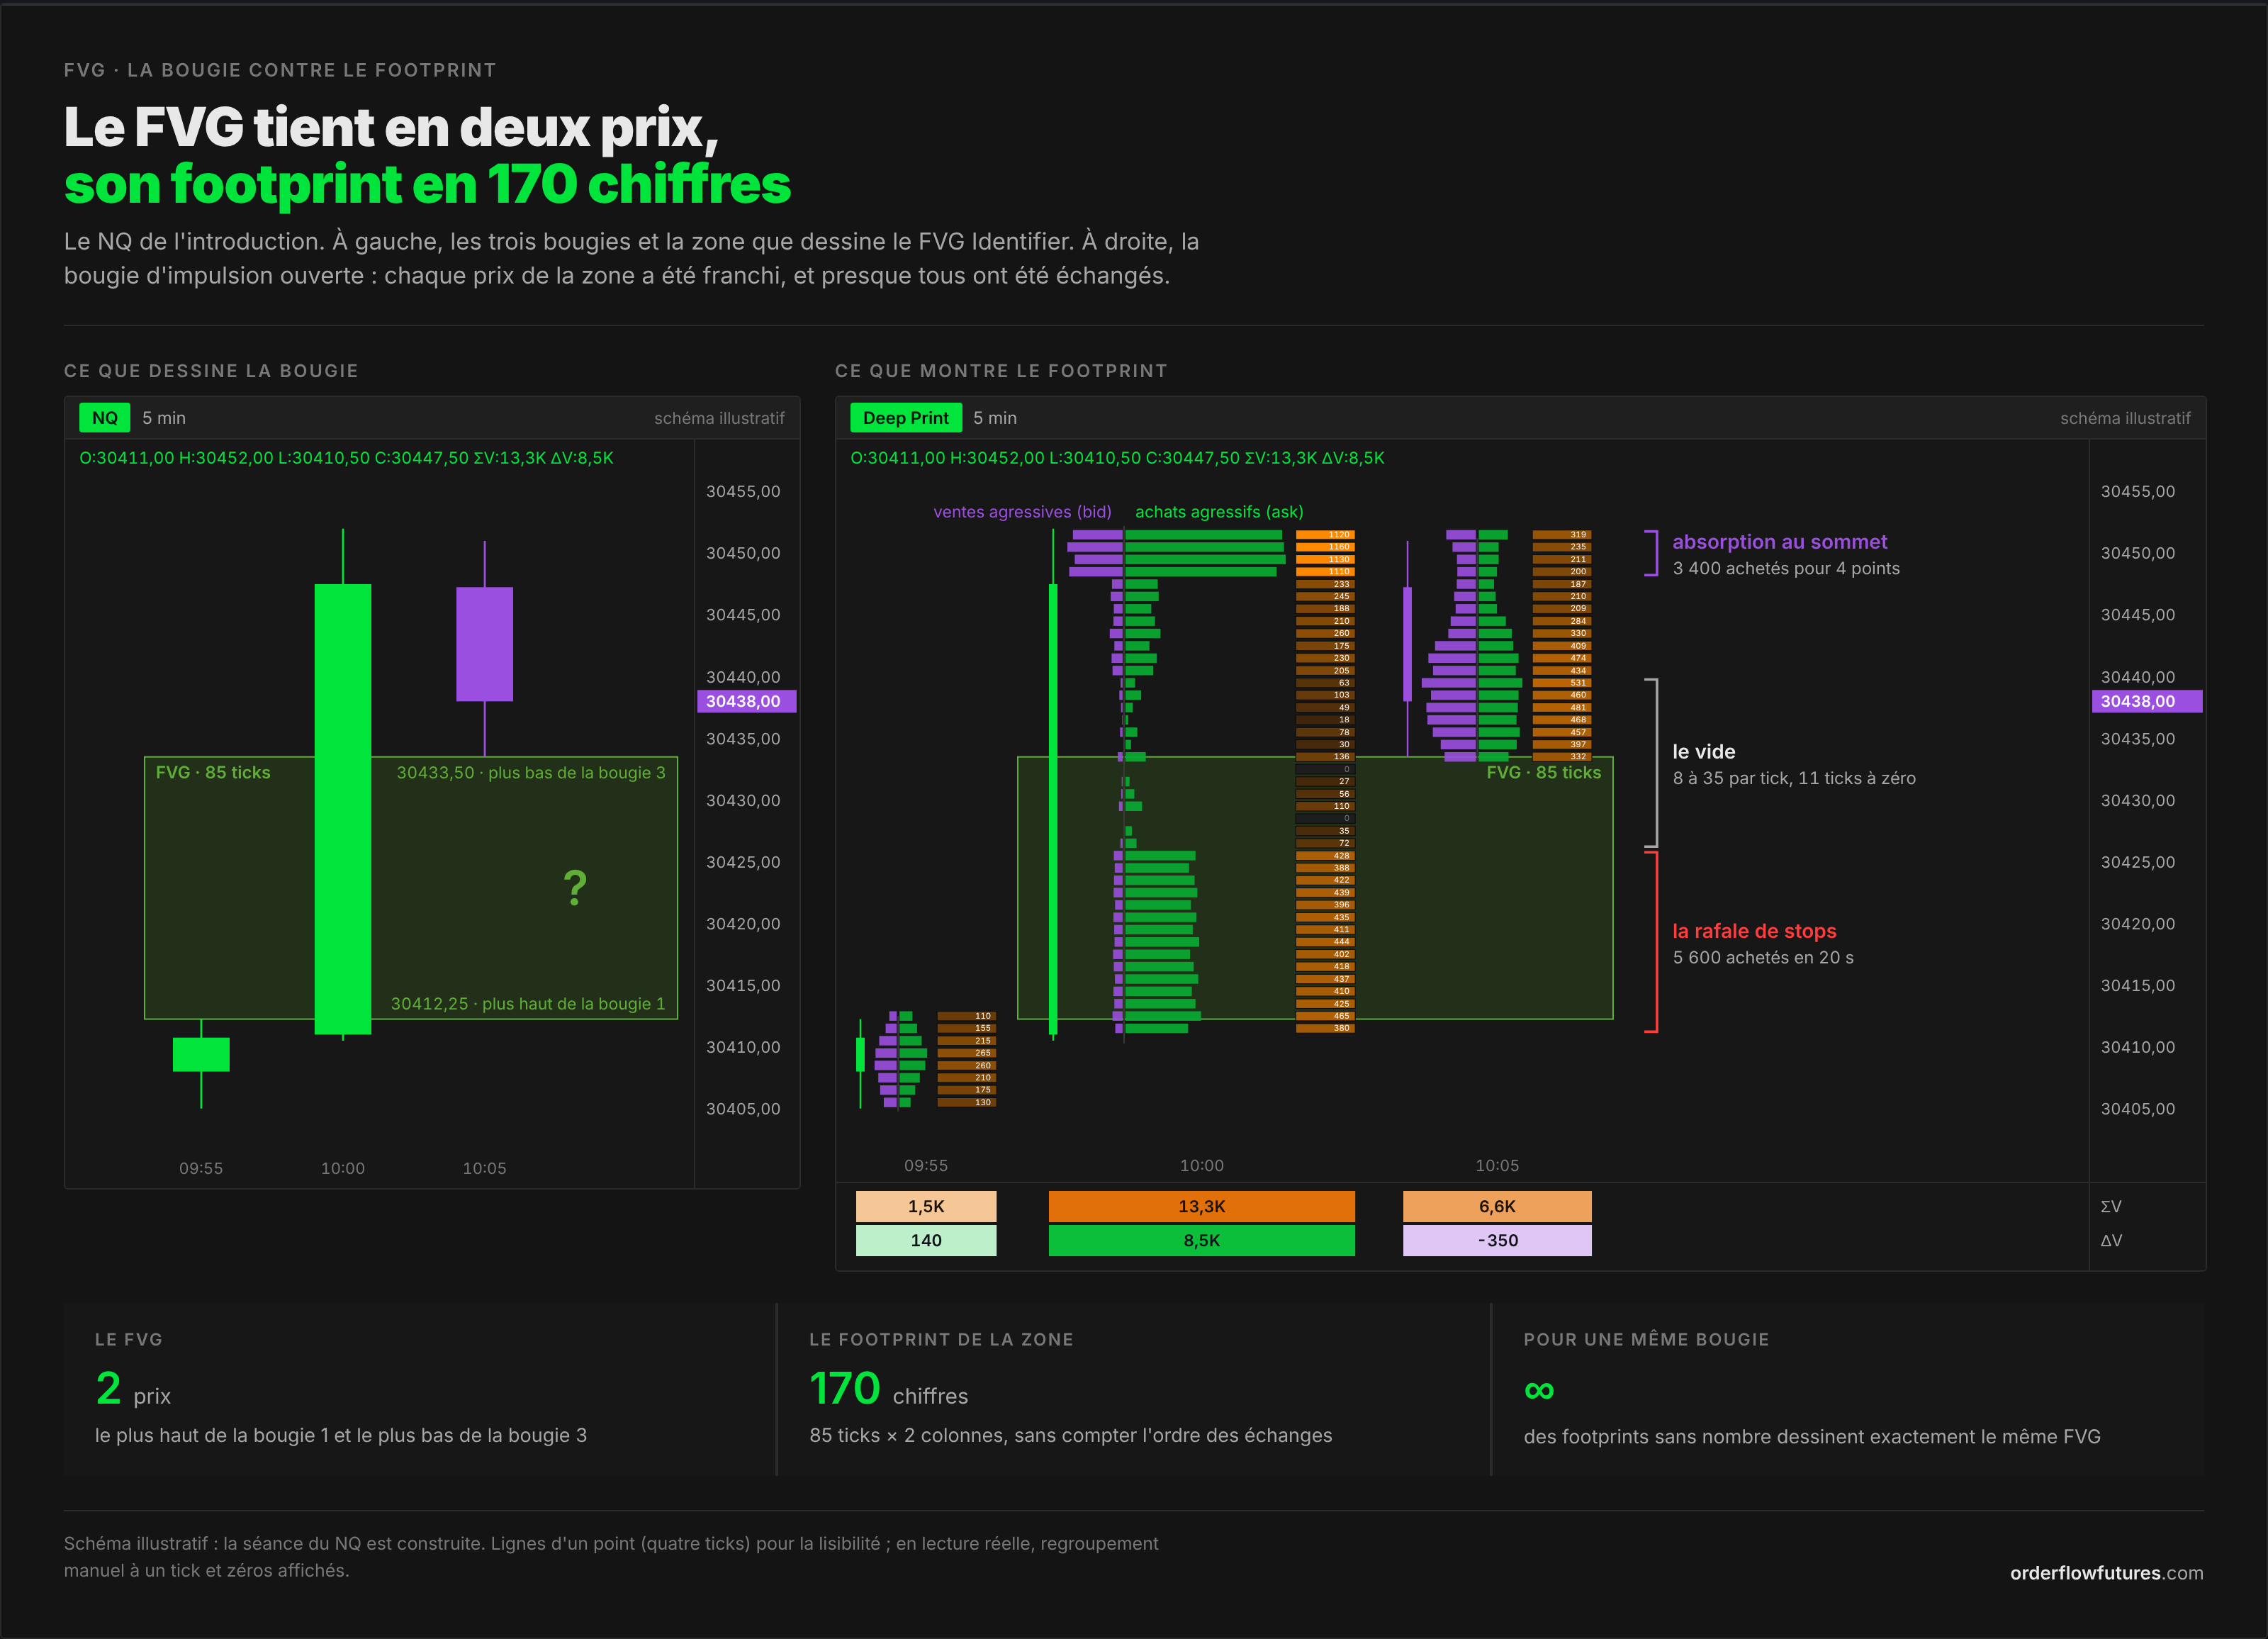
Regarde ce que fait la bougie du milieu. Sur un future du CME en séance continue, une barre s'ouvre au premier échange qui suit la clôture de la précédente. La bougie de l'impulsion part donc de la zone de la bougie 1 et finit dans celle de la bougie 3 : pour aller de l'une à l'autre, le prix a franchi chaque tick du FVG. Le marché n'en a évité aucun : la zone n'a disparu que du dessin, parce qu'une bougie résume tous ses échanges en quatre prix et qu'aucun de ces quatre prix ne tombe dans la zone.
Le footprint ouvre la bougie. Il affiche, à chaque prix, le volume exécuté par des acheteurs agressifs (à l'ask) et celui exécuté par des vendeurs agressifs (au bid). Appliqué à la bougie du milieu, il remplit le trou : à chaque tick de la zone, deux chiffres. Sur les futures du CME, ces deux chiffres ne sont pas estimés. Le côté agresseur de chaque transaction est déclaré par la bourse elle-même, comme l'explique l'article sur le delta cumulé.
Deux précisions, parce qu'elles comptent pour la suite.
Franchi ne veut pas dire échangé. Si un prix n'avait aucun ordre au repos au moment où l'impulsion est passée, il n'y a pas eu de transaction à ce prix : le prix suivant s'est échangé directement un ou plusieurs ticks plus loin. Le footprint le montre par une case à zéro des deux côtés. C'est le seul « vide » réel d'un FVG, et il se compte : un tick, cinq ticks, vingt. Sur l'ES, dont le carnet est épais, c'est rare en dehors des annonces. Sur le NQ, c'est plus fréquent dans les mouvements rapides.
Le seul vrai trou est ailleurs. Un écart de prix sans aucun échange entre deux barres n'apparaît qu'à une reprise de cotation : la réouverture quotidienne de 18 h (heure de New York) après la pause d'une heure des futures d'indices, celle du dimanche soir, ou l'ouverture du cash sur un graphique limité aux heures de bourse. Ce n'est plus un FVG, c'est un gap, et DeepCharts le traite avec un autre outil, le Gap Detector.
---
3. Une bougie, mille footprints
Voilà le raisonnement central de l'article. Il ne demande aucune statistique.
Un FVG haussier est entièrement déterminé par deux nombres : le plus haut de la bougie 1 et le plus bas de la bougie 3. Dans l'exemple de l'introduction, 30 412,25 et 30 433,50. Le footprint de la même zone en contient deux par tick, le volume à l'ask et le volume au bid : 170 nombres pour les 85 ticks de l'exemple, sans compter l'ordre dans lequel ces échanges se sont produits, ni ce qui s'est passé juste avant et juste après.
Il y a donc un nombre immense de footprints différents qui dessinent exactement le même FVG. Une zone échangée par 30 contrats par tick et une zone échangée par 400 contrats par tick donnent la même bougie. Une montée faite en cinq minutes régulières et une montée faite en vingt secondes, suivies de quatre minutes de rien, aussi. Une zone où les vendeurs n'ont pas frappé le bid une seule fois et une zone où ils l'ont frappé autant que les acheteurs ont levé l'offre, aussi.
Conséquence logique : une règle qui ne regarde que les bougies donne la même réponse à tous ces footprints. Elle ne peut pas faire autrement, puisqu'elle ne les distingue pas. Ajouter du contexte de prix, la tendance, l'heure, un niveau de la veille, n'y change rien : c'est encore une fonction des prix, aveugle à ce qui s'est échangé dans la zone.
Ça ne poserait aucun problème si tous ces footprints racontaient la même histoire. La section suivante montre qu'ils en racontent au moins trois, et qu'elles appellent des décisions opposées au retour du prix. Une règle de bougies fait alors la moyenne de cas qui se contredisent. Son taux de réussite, quel qu'il soit, est un mélange : celui des zones qui allaient tenir et celui des zones qui allaient céder, dans la proportion où ton échantillon les contient. Changer d'échantillon, de contrat ou de période change la proportion, donc le résultat, sans que la règle ait changé d'un caractère.
C'est pour ça que le footprint n'est pas un filtre de confort qu'on ajoute au FVG. C'est la seule source qui contient l'information manquante.
---
4. Trois FVG identiques, trois histoires
Garde les trois bougies de l'introduction au tick près. Change seulement ce qu'il y a dedans.
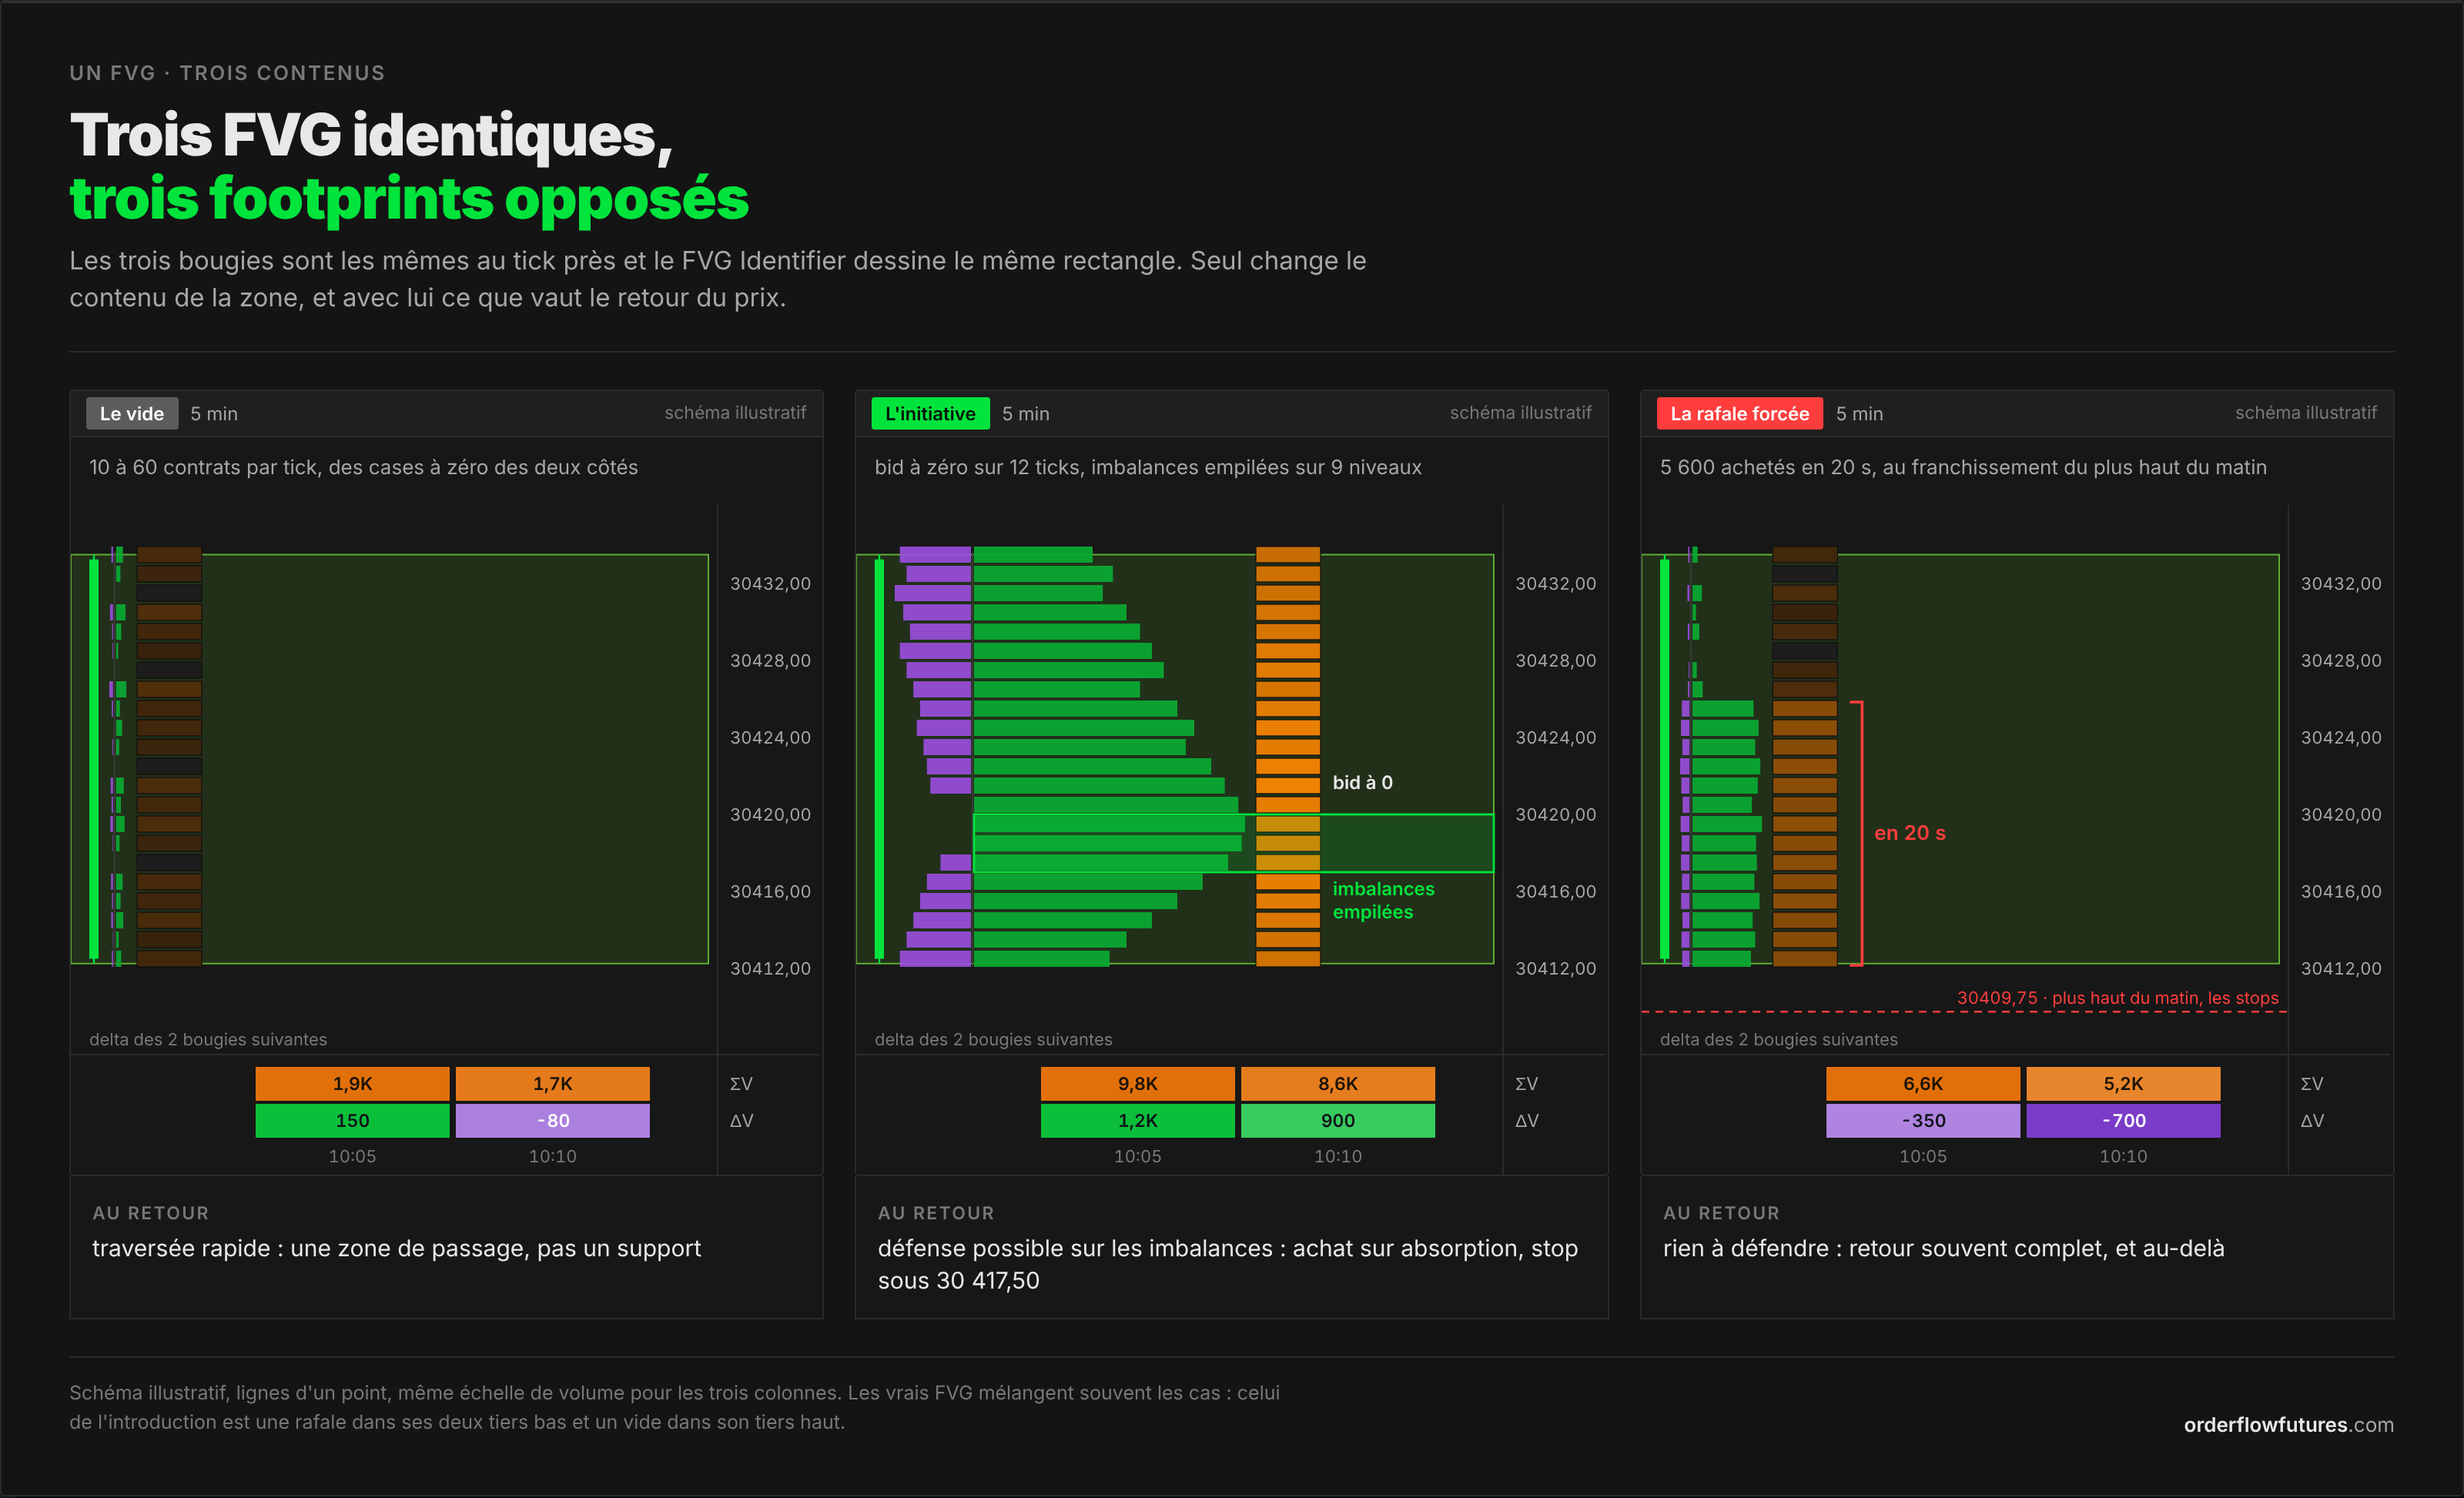
Premier footprint : le vide. Dans la zone, 10 à 60 contrats par tick, quand la séance en échange plusieurs centaines aux prix fréquentés, et une vingtaine de cases à zéro des deux côtés. Les deux colonnes sont maigres. Le prix n'a pas été poussé, il a glissé : les vendeurs avaient retiré leurs offres, typiquement dans les secondes autour d'une statistique, et un peu d'achat a suffi à le déplacer. C'est le cas « peu d'effort, beaucoup de résultat » de l'article effort et résultat. Personne n'a construit de position dans la zone, donc personne n'a de raison de la défendre. Au retour, le prix la traverse aussi vite qu'à l'aller. Le FVG a de bonnes chances d'être comblé, et c'est précisément pour ça qu'il ne sert pas de support.
Deuxième footprint : l'initiative. Dans la zone, 140 à 420 contrats par tick, répartis sur les cinq minutes de la bougie. La colonne des acheteurs agressifs est pleine, celle des vendeurs reste à zéro sur douze ticks consécutifs, de 30 418,00 à 30 420,75 : sur ces prix, pas un seul vendeur n'a frappé le bid. C'est une enchère à sens unique, un acheteur qui paie le prix affiché tick après tick. Les imbalances acheteuses s'empilent sur neuf niveaux, de 30 417,50 à 30 419,50. Le plus haut de la bougie est une enchère terminée, sans échange au bid. Et surtout, l'agression continue après : le delta des deux bougies suivantes vaut +1 200 puis +900, à volume soutenu. Quelqu'un a choisi d'acheter dans cette zone, a payé pour le faire, et n'a pas fini. Ce FVG-là a un défenseur probable, et le footprint dit même où : sur le paquet d'imbalances, pas au milieu théorique de la zone.
Troisième footprint : la rafale forcée. La montée démarre au moment où le prix franchit 30 409,75, le plus haut de la matinée, celui au-dessus duquel s'accumulent les stops des vendeurs. En vingt secondes, 5 600 contrats achetés au marché contre 700 vendus, de 30 411 à 30 426. Les imbalances s'empilent aussi, c'est le sosie le plus dangereux de l'initiative. Mais la rafale s'arrête net, et le delta des bougies suivantes devient négatif, −350 puis −700, avec un volume divisé par deux. C'est le mécanisme décrit dans l'article sur la chasse aux stops : un stop déclenché devient un ordre au marché, et une rafale de stops est de l'effort emprunté. Personne ne l'a décidé, personne ne le renouvellera, et personne ne défendra des prix achetés par obligation.
| Le vide | L'initiative | La rafale forcée | |
|---|---|---|---|
| Volume par tick dans la zone | Très faible face à la séance, des cases à zéro | Normal à fort, réparti sur la bougie | Élevé, et concentré en quelques secondes |
| Les deux colonnes | Maigres toutes les deux | Une colonne vide sur des ticks consécutifs | La colonne agressive écrase l'autre |
| Imbalances empilées | Rares | Oui | Oui (le sosie) |
| Point de départ | Souvent une annonce | Une sortie d'équilibre | Juste au-delà d'un niveau évident |
| Bougies suivantes | Le calme revient | Delta renouvelé, volume soutenu | Delta qui s'effondre ou s'inverse |
| Au retour du prix | Traversée rapide | Défense possible sur les imbalances | Pas de défense, retour souvent complet |
| Ce que vaut le FVG | Une zone de passage | Un niveau à confirmer au retour | Une cible de retour, pas un support |
Sur les trois footprints, la bougie est la même. Le FVG Identifier dessine le même rectangle. Une règle de bougies achète les trois retours au même prix avec le même stop. Elle n'a raison que sur l'un des trois, pour une raison qu'elle ne peut pas voir.
Les vrais FVG mélangent souvent les cas, et l'introduction en est un exemple : la section 8 la relit. Mais les trois cas purs suffisent à établir le point. La décision change avec le contenu de la zone, et le contenu de la zone n'est que dans le footprint.
---
5. Pourquoi le prix revient, et pourquoi il ne revient pas toujours
Le récit habituel dit que le marché « doit » revenir rééquilibrer l'inefficience. Aucun mécanisme ne l'y oblige. Ce qui existe, en revanche, est bien mesuré, et ça explique les trois cas mieux que le mot « inefficience ».
L'impact d'un échange n'est pas permanent. En 2004, Jean-Philippe Bouchaud, Yuval Gefen, Marc Potters et Matthieu Wyart analysent les données de la Bourse de Paris dans Fluctuations and response in financial markets (Quantitative Finance). Leur modèle : l'effet de chaque transaction sur le prix s'estompe avec le temps. Deux forces s'opposent en permanence, les ordres au marché qui poussent de façon persistante dans le même sens, et les ordres limites qui ramènent le prix vers ses niveaux précédents. Un mouvement ne tient que si la première force continue de s'exercer. Ils trouvent aussi que seule une petite fraction des ordres au marché anticipe réellement le mouvement de court terme : l'essentiel de l'agression ne porte pas d'information. En clair, un mouvement tient tant que quelqu'un continue de le porter, et la plupart de ceux qui le portent ne savent rien de plus que les autres.
Le carnet se reconstitue. Sur la Bourse de Paris, Hans Degryse, Frank de Jong, Maarten van Ravenswaaij et Gunther Wuyts mesurent dans Aggressive Orders and the Resiliency of a Limit Order Market (Review of Finance, 2005) qu'après un ordre agressif qui déplace le prix, la fourchette revient à la normale en une vingtaine de mises à jour des meilleures limites, et que l'impact initial est en partie effacé par les échanges suivants.
Après un gros ordre, une partie du chemin se refait. Pour les métaordres, ces gros ordres découpés en tranches sur des minutes ou des heures, Doyne Farmer, Austin Gerig, Fabrizio Lillo et Henri Waelbroeck prédisent dans How efficiency shapes market impact (Quantitative Finance, 2013) qu'à la fin de l'exécution le prix redescend en moyenne vers les deux tiers de l'impact maximal. La même année, sur de vrais ordres institutionnels, Nataliya Bershova et Dmitry Rakhlin mesurent un impact permanent d'environ les deux tiers de l'impact atteint à la dernière exécution (Quantitative Finance, 2013), avec une décroissance rapide dans les premières minutes qui suivent.
Et la mesure qui tranche : ce qui revient dépend de l'information. Carla Gomes et Henri Waelbroeck séparent dans Is market impact a measure of the information value of trades? (Quantitative Finance, 2015) les ordres institutionnels passés pour des raisons de trésorerie, qui ne portent aucune information sur le prix, des autres. Pendant l'exécution, les deux poussent le prix de la même façon. La différence apparaît après. Pour les ordres de trésorerie, l'impact s'efface presque entièrement, en moyenne en deux à cinq jours. Pour les autres, la réversion n'efface qu'environ un tiers de l'impact maximal.
Les précautions d'abord. Ces études portent sur des actions, sur des ordres institutionnels et sur des horizons qui vont de quelques minutes à quelques jours. Aucune ne mesure les FVG du NQ, et leurs chiffres ne se transposent pas tels quels. Ce qui se transpose, c'est le mécanisme, celui de tout carnet d'ordres à priorité prix-temps, celui du CME compris.
Appliqué aux trois footprints, il donne ceci :
- La rafale forcée est, par construction, un flux sans information. Les stops ne disent rien du prix futur, ils disent où des traders ont accepté de perdre. C'est la catégorie dont l'impact s'efface le plus. Que le prix revienne dans la zone, et souvent au-delà, est le cas attendu.
- Le vide n'a presque pas d'impact à effacer, puisqu'il n'a presque pas eu de flux. Le prix a bougé faute de contrepartie, il revient dès qu'une contrepartie réapparaît.
- L'initiative est le seul cas où le mouvement peut porter de l'information et où l'agression continue après la bougie, la persistance de Bouchaud. Un retour partiel reste la norme : sur les métaordres mesurés, environ un tiers du chemin se refait en moyenne. Mais une défense de la zone devient possible, et elle se vérifie.
Le comblement d'un FVG n'est donc pas une loi du marché. C'est la part transitoire d'un mouvement qui se relâche, et cette part dépend de la nature du flux qui l'a produit. La bougie ne montre pas cette nature. Le footprint, si.
---
6. Le retour : là où tout se décide
Lire la naissance du FVG classe la zone. La décision, elle, se prend au retour du prix, et elle se prend encore au footprint.
Sur une zone d'initiative, tu cherches l'absorption. Le prix revient dans la zone, des vendeurs frappent le bid, et le prix cesse de baisser sur le niveau des imbalances empilées. Le footprint montre du volume vendeur qui s'accumule sur deux ou trois prix sans les traverser : de l'effort sans résultat, de l'absorption. C'est la trace des acheteurs de la bougie d'impulsion, ou de ceux qui l'ont ratée, qui se remettent au bid. Dans le carnet, la même scène se voit par une taille au bid qui se recharge à chaque frappe, le mécanisme des ordres iceberg.
L'entrée se prend à la fin de la pression, pas pendant. Tant que les vendeurs frappent, rien n'est joué : un niveau qui absorbe peut aussi céder. Le signal est l'arrêt des ventes agressives, puis la première levée de l'offre. C'est la même règle que pour une divergence de CVD ou une chasse aux stops : on juge un niveau quand l'agression qui le teste s'arrête.
Le stop se place sous le niveau défendu, pas sous le FVG. Dans le deuxième footprint, le paquet d'imbalances commence à 30 417,50. Un stop à 30 417 a un sens précis : si le prix s'y échange avec du volume vendeur et sans absorption, les acheteurs de l'impulsion ne défendent plus leur prix, et la lecture est fausse. Depuis une entrée à 30 420, ça fait trois points de risque, soit 60 $ par contrat, contre 450 $ avec le stop de manuel sous toute la zone. Le footprint ne rend pas seulement la décision plus juste, il rend le stop plus court, ce qui compte double sur un compte financé (voir l'article sur le trailing drawdown).
Sur une rafale forcée, le retour n'est pas un achat. S'il y a une lecture à faire, c'est l'inverse : la montée est partie d'un niveau de stops, rien ne l'a relayée, et le prix revient vers le niveau d'où elle est partie. C'est la sortie « pas de relais » de l'article sur la chasse aux stops.
Sur un vide, le passé ne suffit pas. Le footprint dit que la zone était vide quand l'impulsion l'a traversée. Il ne dit pas si elle l'est encore : des ordres ont pu s'y poser depuis. C'est la question du carnet présent, et c'est la heatmap de liquidité qui y répond.
Tout ce qui précède vaut en miroir pour un FVG baissier : une enchère à sens unique côté vente, des imbalances vendeuses empilées, une défense qui se lit par de l'absorption à l'offre au retour.
---
7. La règle, en cinq gestes
Tout tient en une routine, valable sur n'importe quel contrat et n'importe quelle unité de temps.
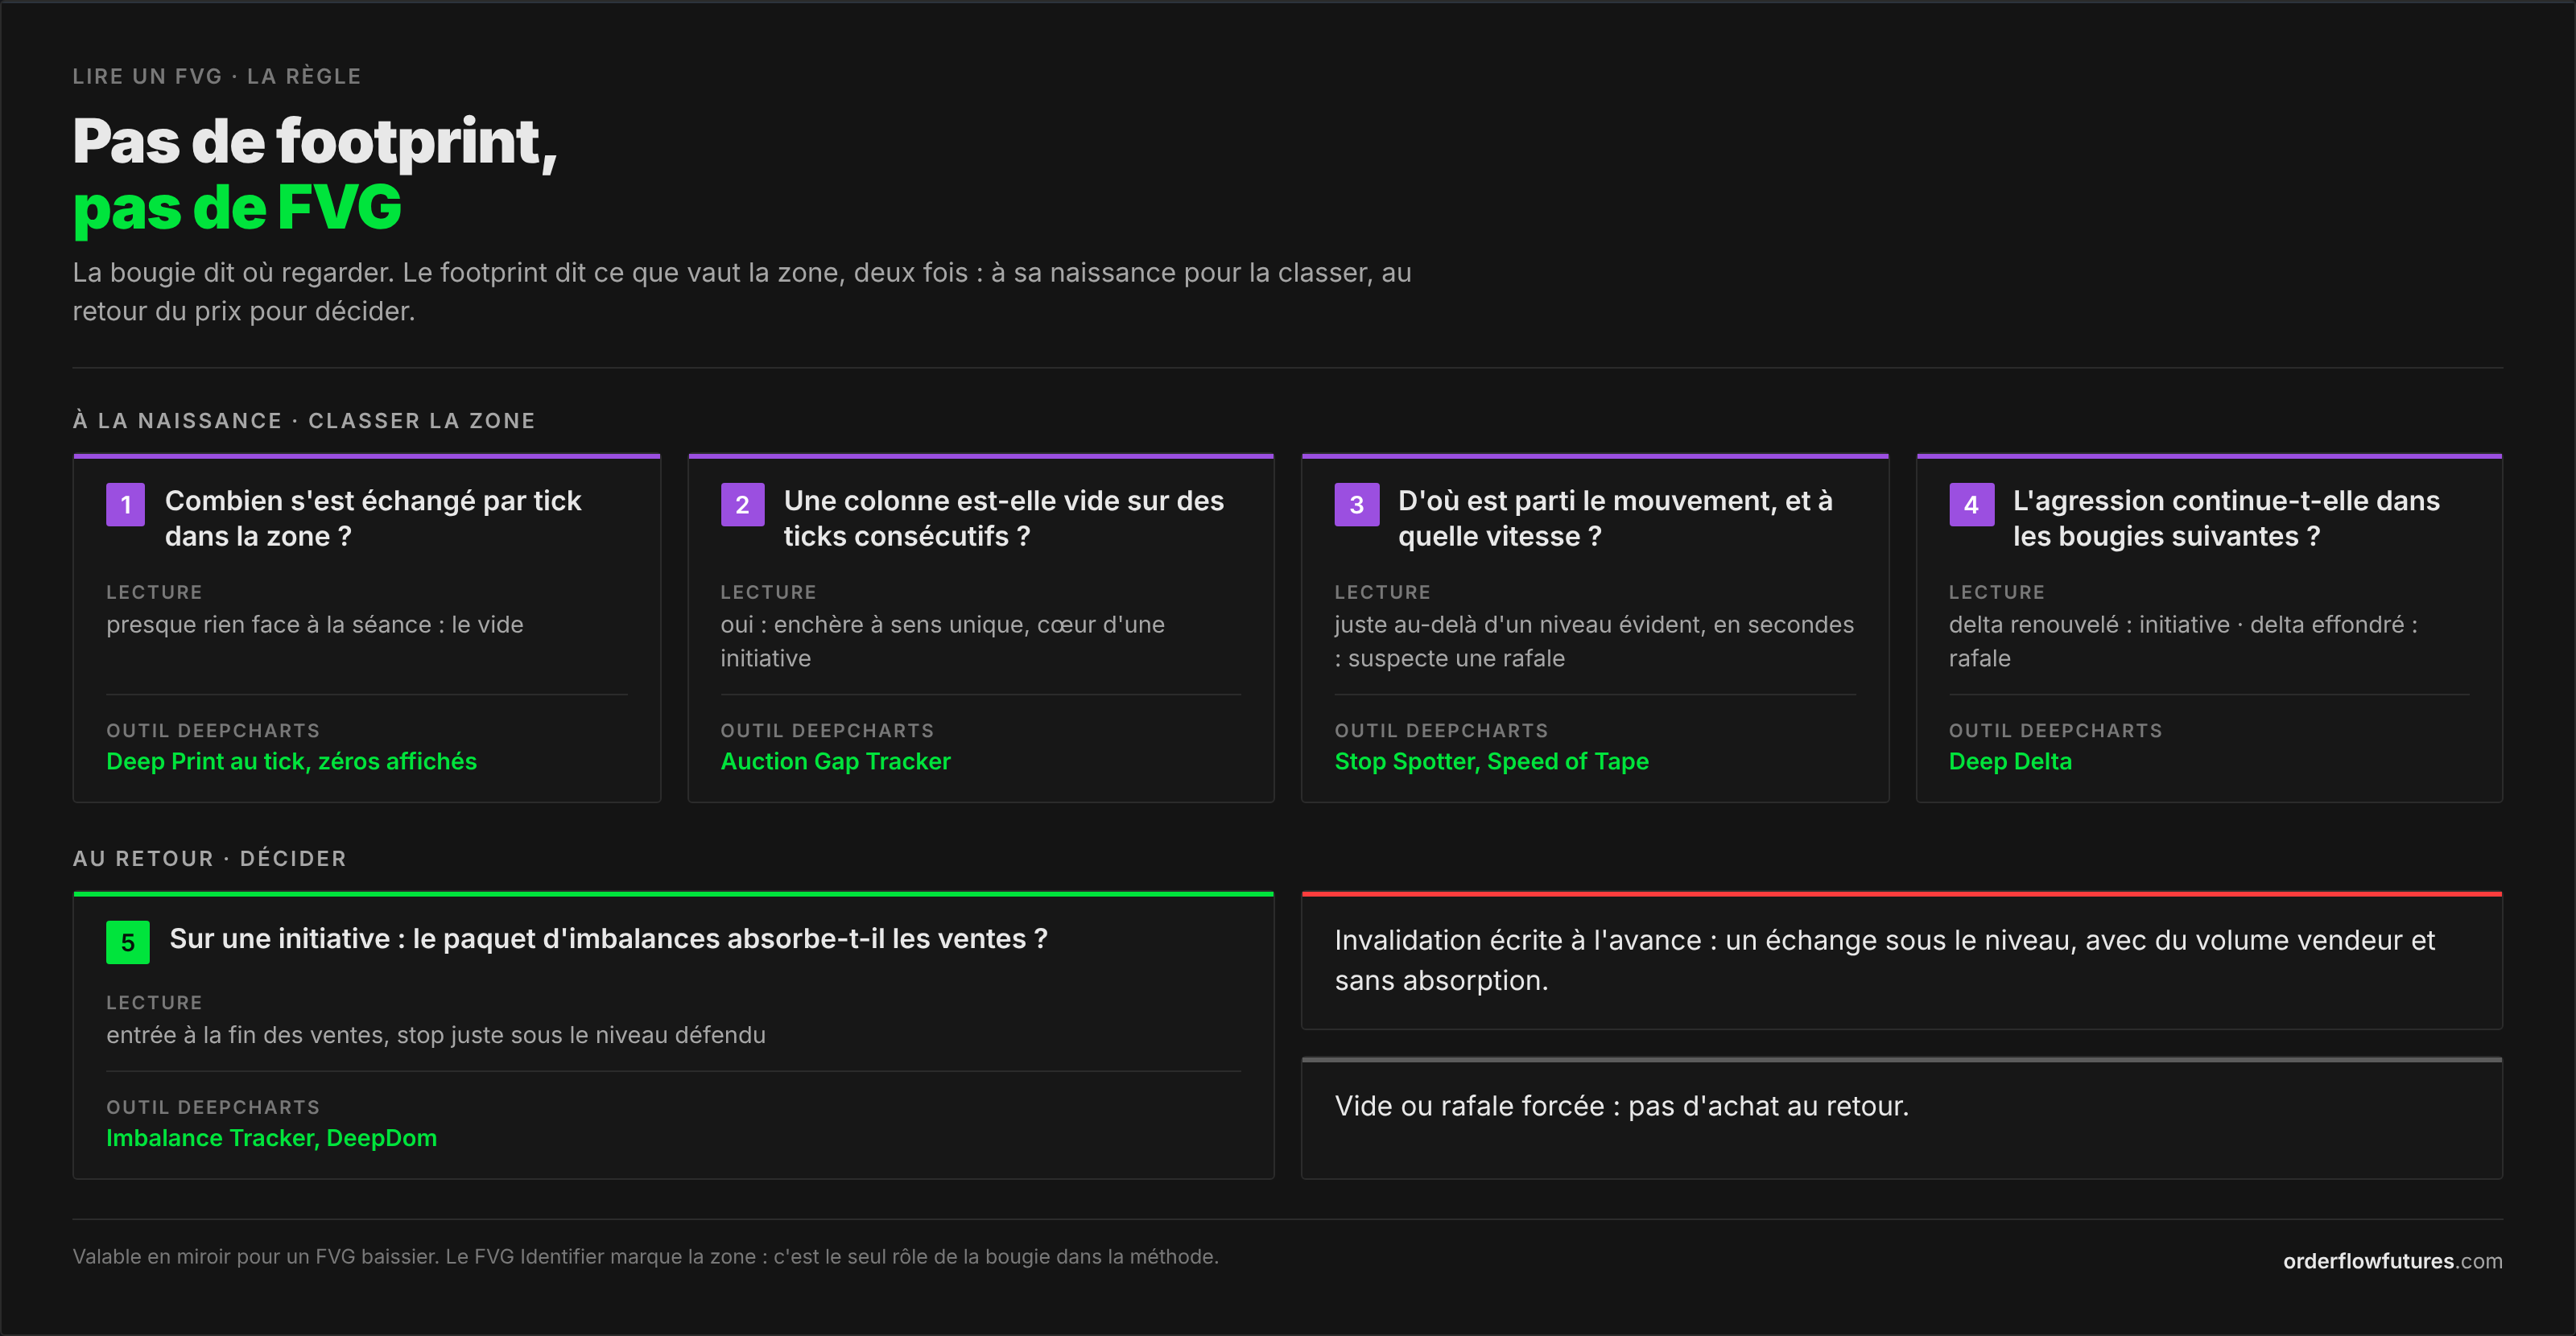
Premier geste, marquer la zone. Le FVG Identifier dessine le rectangle. Règle Min num ticks pour ignorer les trous insignifiants de ton contrat : sur le NQ, quelques ticks ne disent rien. C'est le seul rôle de la bougie dans la méthode : dire où regarder.
Deuxième geste, ouvrir la bougie d'impulsion, tick par tick. Footprint en mode achat contre vente, regroupement manuel à un tick, zéros affichés. Si les prix sont regroupés par quatre ou par huit, les cases à zéro et les enchères à sens unique disparaissent dans la moyenne. Sur un FVG d'unité de temps élevée, en 30 minutes ou en une heure, ouvre l'impulsion sur une unité plus fine : une bougie d'une heure additionne des minutes qui n'ont pas la même histoire.
Troisième geste, poser les quatre questions de la naissance.
- Combien s'est échangé par tick dans la zone, comparé aux prix fréquentés de la même séance ? Presque rien, c'est un vide.
- Une colonne est-elle vide sur des ticks consécutifs ? C'est une enchère à sens unique, le cœur d'une initiative.
- D'où le mouvement est-il parti, et à quelle vitesse ? Juste au-delà d'un plus haut, d'un plus bas ou d'un chiffre rond, en quelques secondes : suspecte une rafale forcée.
- L'agression continue-t-elle dans les bougies suivantes ? Un delta renouvelé à volume soutenu, c'est une initiative. Un delta qui s'effondre, c'est une rafale.
Quatrième geste, placer le niveau dans la zone. Sur une initiative, le niveau à défendre est le paquet d'imbalances ou l'enchère à sens unique, là où l'acheteur a payé. Ce n'est presque jamais le milieu théorique du FVG : le consequent encroachment est une convention géométrique, le paquet d'imbalances est une trace d'exécution.
Cinquième geste, attendre le retour et l'écrire avant. Entrée à la fin de la pression vendeuse sur le niveau, stop juste sous le niveau, invalidation écrite à l'avance : un échange sous le niveau avec du volume vendeur et sans absorption. Sur une rafale ou un vide, pas d'achat au retour.
---
8. Le cas de l'introduction, relu
Reprenons le NQ du mardi avec la routine.
La zone : de 30 412,25 à 30 433,50, 85 ticks. Le FVG Identifier la marque sans hésiter.
La bougie ouverte : elle contient deux histoires et un avertissement. De 30 411 à 30 426, la rafale : 5 600 contrats achetés au marché contre 700 vendus, delta de +4 900, le tout dans les vingt premières secondes de la bougie, déclenché au franchissement de 30 409,75, le plus haut de la matinée. De 30 426 à 30 440, le vide : 8 à 35 contrats par tick et onze cases à zéro, dans le haut de la zone et juste au-dessus. Puis l'avertissement, au sommet : de 30 448 à 30 452, 3 400 contrats achetés au marché pour quatre points, plus de deux fois l'effort par point de la rafale, et une clôture à 30 447,50, en retrait du plus haut. Un vendeur passif a encaissé les derniers acheteurs.
Les bougies suivantes : delta de −350 à 10 h 05, de −700 à 10 h 10, volume divisé par deux. Personne n'a relayé.
Le diagnostic : les deux tiers bas du FVG ont été achetés par des stops, le tiers haut n'a presque rien échangé, et le sommet a été vendu. Aucun prix de la zone n'a été choisi par un acheteur qui aurait une raison de le défendre. La troisième question et la quatrième répondaient « rafale » avant même le retour du prix. L'achat au bord de la zone était un pari sur un défenseur qui n'existait pas.
Le retour : à 10 h 45, aucune absorption dans la zone, pas une seule rangée de volume vendeur qui stationne. Le prix la traverse en une minute quarante et continue sous 30 411, le niveau de départ de la rafale. C'est la réversion presque complète qu'on attend d'un flux sans information.
Avec le deuxième footprint, celui de l'initiative, la même bougie aurait mérité l'achat, mais pas au même endroit ni avec le même stop : sur le paquet d'imbalances, vers 30 420, à la fin des ventes, avec un stop à 30 417. Même FVG, décision opposée, et un risque divisé par sept et demi. Rien de tout ça n'était dans la bougie.
---
9. Pourquoi DeepCharts est l'outil pour ça
La méthode demande cinq lectures sur le même graphique : la zone, la bougie ouverte au tick, les deux colonnes et leurs zéros, les imbalances empilées, et le delta des bougies suivantes. Puis une sixième au retour, le carnet. Le critère pour choisir un outil n'est donc pas d'avoir un détecteur de FVG, il en existe partout. C'est d'avoir le détecteur posé sur un footprint complet, avec les lectures qui répondent aux quatre questions, documentées et réglables au tick près. C'est ce que fait DeepChart, le logiciel de graphiques de DeepCharts, et c'est pour ça que c'est l'outil que nous utilisons et recommandons pour lire un FVG.
| La question | L'outil DeepCharts | Le réglage qui compte |
|---|---|---|
| Où est la zone ? | FVG Identifier | Min et Max num ticks, % breakout, Remove Line On Shadow Triggered |
| Qu'est-ce qui s'est échangé dans la zone ? | Deep Print, le footprint | Type Ask/Bid Split, regroupement manuel à un tick, Show Texts-by-Zeros |
| Une colonne est-elle vide sur plusieurs ticks ? | Auction Gap Tracker | Threshold-max. unfinished à 0, Min. Num. Of Consecutive Zero, mode Intrabar |
| Les imbalances s'empilent-elles ? | Imbalance Tracker | Minimum Imbalance %, Minimum Volume Diff, Min. Num. Of Consecutive Imb |
| Le départ ressemble-t-il à une chasse aux stops ? | Stop Spotter, Speed of Tape | Delta, pic de volume, corps de bougie, imbalances consécutives |
| L'agression continue-t-elle ? | Deep Delta | Delta par barre sur les bougies qui suivent l'impulsion |
| Au retour, qui défend ? | Deep Print, puis DeepDom pour le carnet | Absorption au footprint, rechargement au carnet |
Quelques précisions tirées du centre d'aide, parce qu'elles font la différence en pratique.
Deep Print affiche au choix le volume, la séparation achat contre vente, le delta, ou le delta avec le volume total, en mode profil ou en cases. Le regroupement des ticks peut être automatique ou manuel : pour lire un FVG, passe-le en manuel à un tick. L'option Show Texts-by-Zeros affiche les zéros dans les cases, et c'est elle qui rend visibles les prix franchis sans échange. Le coloriage peut se calculer sur l'imbalance, avec un seuil de volume minimal et l'option d'inclure les zéros. Les Single Prints peuvent être surlignés. Et jusqu'à quatre colonnes de footprint s'affichent côte à côte, par exemple achat contre vente à côté du delta, pour lire la même bougie deux fois sans changer d'écran.
L'Auction Gap Tracker est, en pratique, la version footprint du FVG. Le centre d'aide le définit comme le repérage des zones où un camp n'a pas participé, des acheteurs agressifs ou des vendeurs agressifs absents sur plusieurs prix consécutifs. Avec un seuil à zéro, il ne trace que les vrais zéros ; avec un seuil à un, il inclut les prix où un seul contrat s'est échangé d'un côté. Le nombre minimal de zéros consécutifs et le mode Intrabar, qui ignore les extrêmes de la bougie, en font exactement le détecteur de l'enchère à sens unique du deuxième footprint. Là où le FVG Identifier dit « trou entre des bougies », l'Auction Gap Tracker dit « trou dans une colonne », et c'est le second qui porte l'information.
L'Imbalance Tracker marque les imbalances empilées et les prolonge en zones. Une zone reste « fraîche » tant que le prix n'y est pas revenu et devient « déclenchée » quand il la touche ou la casse, au choix du réglage Trigger Only Touch. C'est le niveau du quatrième geste, tracé tout seul.
Le Stop Spotter cherche la signature d'une chasse aux stops sur une bougie : delta en pourcentage, volume minimal, hausse du volume face aux bougies précédentes, taille du corps, imbalances consécutives. Il répond à la troisième question, à une réserve près, que le centre d'aide ne formule pas : une initiative violente peut avoir la même signature sur une bougie. C'est la quatrième question, ce qui se passe après, qui tranche.
Le carnet au retour se lit dans DeepDom, qui se prend seul, avec sa propre licence : heatmap, Iceberg Detector et Deep Reload pour voir une défense qui se recharge. Il n'existe pas de version macOS native ; sur Mac, il tourne dans Parallels Desktop.
Une précision sur la donnée, pour ne pas payer ce qui ne sert pas. Le footprint, les imbalances et le delta n'ont besoin que du côté de chaque transaction, qui arrive avec le Level 1 sur le CME. La profondeur, et le MBO pour les lectures fines du carnet, ne servent qu'au sixième temps, au retour. La différence est détaillée dans l'article MBO ou MBP.
Vérifie tout ça toi-même avant de croire cet article. Deux moyens, dont un gratuit.
- DeepCharts Web, la version navigateur sortie le 1er novembre 2026, est gratuite sur les futures du CME en différé de quinze minutes, et Deep Print comme l'Imbalance Tracker font partie des outils mis en avant au lancement. Un FVG se lit après coup : quinze minutes de retard n'empêchent pas d'ouvrir une bougie d'impulsion et de compter ses zéros. Reste sur les futures ou la crypto, pas sur les CFD, dont le volume n'est pas celui du marché. Le FVG Identifier et l'Auction Gap Tracker sont documentés pour le logiciel de bureau ; dans le navigateur, le FVG se repère à l'œil, en trois bougies.
- Deep Replay, sur le logiciel de bureau (Options > Replay Tick Data), rejoue une séance passée tick par tick. Prends tes vingt derniers FVG, classe chacun avec les quatre questions sans regarder la suite, puis rejoue le retour. C'est le seul échantillon qui compte : le tien, sur ton contrat, avec ta règle de sortie.
Activer DeepCharts → : le code promo OFF y est déjà renseigné, 10 % de remise supplémentaire sur tous les plans, mensuels comme annuels, par-dessus la remise en cours chez DeepCharts. Arrivé sans le lien ? Saisis OFF à l'étape Payment. Détail et calcul par plan : code promo DeepCharts.
Pour la version complète de cette lecture sur l'ES, avec l'écran réglé et des setups chiffrés, le cours ES en order flow range le FVG parmi les détecteurs de la fenêtre d'exécution, à croiser avec les creux du profil.
---
10. Ce que cet article ne dit pas
- Que les FVG ne servent à rien. Ils désignent bien une zone à regarder : des prix traversés vite, qu'une seule bougie a visités. C'est un point de départ honnête. C'est l'arrivée qui pose problème.
- Que le footprint prédit l'avenir. Il dit comment le mouvement a été produit et qui défend la zone au retour. La décision reste conditionnelle, et elle a toujours une invalidation.
- Un taux de comblement ou de réussite. Aucun chiffre de ce genre n'est donné ici. La section 3 explique pourquoi un tel chiffre, mesuré sur les seules bougies, mélange des cas opposés : il dépend de l'échantillon plus que de la règle.
- Que les chiffres d'impact s'appliquent tels quels au NQ. Ils viennent d'actions, d'ordres institutionnels et d'horizons de quelques minutes à quelques jours. Ce qui se transpose, c'est le mécanisme.
- Que tout FVG entre dans une des trois cases. Les vrais mélangent souvent les cas, comme celui de l'introduction. Les quatre questions servent justement à découper la zone.
- Que DeepCharts est le seul logiciel à afficher un footprint. Ce n'est pas le cas. L'argument est ailleurs : le détecteur, le footprint au tick, l'Auction Gap Tracker, l'Imbalance Tracker, le Stop Spotter et le delta, documentés et réunis sur le même graphique, avec le replay pour tester sa propre pratique.
- Que les chiffres de l'exemple sont réels. La séance du NQ est construite pour illustrer le mécanisme, avec des ordres de grandeur réalistes, et les schémas sont des schémas.
---
Questions fréquentes
Qu'est-ce qu'un Fair Value Gap (FVG) en trading ?
Un Fair Value Gap est une figure à trois bougies : quand le plus bas de la troisième reste au-dessus du plus haut de la première, la zone entre ces deux prix est un FVG haussier (l'inverse pour un FVG baissier). Seule la bougie du milieu, celle de l'impulsion, a traversé cette zone. Le terme a été popularisé par les contenus ICT, mais l'idée existe depuis les single prints du Market Profile du CBOT, diffusé à partir de 1985.
Un FVG est-il toujours comblé ?
Non, et le comblement n'est pas une loi. Les mesures d'impact de marché montrent qu'une partie d'un mouvement s'efface après coup, et que cette partie dépend du flux qui l'a produit : presque tout pour un flux sans information, comme une rafale de stops, une partie seulement quand le mouvement portait de l'information. La notion même de « comblé » est un réglage : dans le FVG Identifier de DeepCharts, le pourcentage de la zone à remplir et le fait de compter une mèche ou une clôture se choisissent.
Comment trader un FVG avec le footprint ?
En lisant la zone deux fois. À sa naissance, ouvre la bougie d'impulsion au tick et pose quatre questions : combien s'est échangé par tick, une colonne est-elle vide sur des ticks consécutifs, d'où le mouvement est-il parti, l'agression continue-t-elle ensuite. Au retour, n'achète une zone d'initiative que sur l'absorption au niveau des imbalances empilées, à la fin de la pression vendeuse, avec un stop juste sous ce niveau. Ni le vide ni la rafale forcée ne s'achètent au retour.
Quelle différence entre un FVG, une imbalance et un LVN ?
Le FVG est une figure de bougies, définie par deux prix. L'imbalance est une mesure de footprint : à un prix, le volume agressif d'un côté écrase celui de l'autre, et empilées sur plusieurs niveaux, les imbalances signent une initiative. Le LVN, ou creux de volume, est un prix peu échangé sur le profil de la séance. Une zone de FVG est presque toujours un creux du profil ; elle n'est un niveau défendable que si son footprint montre une initiative, ce que seules les imbalances et les colonnes vides révèlent.
Sur quelle unité de temps lire un FVG ?
Le FVG se repère sur l'unité de temps de ton choix, mais il se lit sur la bougie d'impulsion ouverte au tick. Sur un FVG en 30 minutes ou en une heure, ouvre l'impulsion sur une unité plus fine : une bougie longue additionne des moments qui n'ont pas la même histoire, une rafale de vingt secondes et quarante minutes d'initiative peuvent y donner le même total.
Faut-il des données MBO pour lire un FVG au footprint ?
Non. Le footprint, les imbalances et le delta n'ont besoin que du côté agresseur de chaque transaction, que le CME diffuse avec le Level 1. La profondeur de carnet, et le MBO pour les lectures fines, servent au retour du prix, pour voir une défense qui se recharge dans le carnet. Le footprint suffit pour classer la zone, le carnet aide à confirmer la défense.
Comment régler le FVG Identifier de DeepCharts ?
Fixe Min num ticks pour ignorer les trous trop petits pour ton contrat et Max num ticks pour écarter les impulsions démesurées, choisis avec % breakout la part de la zone qui la rend comblée, et décide avec Remove Line On Shadow Triggered si une mèche suffit. Puis pose sous le détecteur le footprint Deep Print au tick, l'Auction Gap Tracker et l'Imbalance Tracker : le FVG Identifier dit où regarder, le footprint dit ce que vaut la zone.
Dernières séances décryptées
Une vraie journée de marché lue en direct sur la heatmap et le footprint : events macro, niveaux qui ont tenu, et chaque lecture avec son screen DeepCharts.
- ESjeudi 12 novembre 2026L'éviction possible de Jensen Huang fait reculer Nvidia et pèse sur l'ES
- ESmercredi 11 novembre 2026La tech reprend la main derrière Nvidia et CoreWeave, marché obligataire fermé
- NQmercredi 11 novembre 2026Les semi-conducteurs relancent le Nasdaq 100 après les résultats de CoreWeave
Tu veux progresser en order flow ?
On échange en direct sur le flux, la liquidité et nos trades, chaque jour, sur le Discord OrderFlowFutures. Rejoins-nous, c'est gratuit.
Rejoindre le Discord gratuitement10 en ligne·118 membres·Gratuit · accès instantané
À lire aussi
Reçois les nouveaux guides
Un email quand on publie un guide OrderFlow ou Heatmap. Pas de spam, désinscription en un clic.
En t'inscrivant, tu acceptes de recevoir nos emails. Contenu éducatif, pas un conseil en investissement.