Delta cumulé (CVD) : la divergence n'est pas un signal, voici ce qu'elle mesure vraiment
Publié · 21 min de lecture
Par Tom · Trader & fondateur d'OrderFlowFutures
Le CVD n'a pas de zéro, et le prix suit le carnet, pas le delta. Pourquoi une divergence de CVD n'est pas un signal, et la seule qui soit un fait.
ES, 10 h 40 à New York. Le prix dépasse de trois points le plus haut de la matinée. Sous le graphique, le delta cumulé de la séance fait l'inverse : son sommet du jour date de 9 h 50, et il est maintenant 4 200 contrats plus bas. C'est la divergence baissière telle que tous les manuels la dessinent, prix en plus haut plus haut, CVD en plus haut plus bas. Tu vends le nouveau sommet avec un stop deux points au-dessus.
Quarante minutes plus tard, l'ES a pris neuf points de plus. Le CVD, lui, a continué de baisser pendant toute la montée.
Il ne s'est rien passé d'anormal. Il manquait seulement de lire le CVD pour ce qu'il est : le compte d'une seule des trois façons dont le prix peut monter.
Le CVD (Cumulative Volume Delta) additionne, trade après trade, le volume des acheteurs agressifs moins celui des vendeurs agressifs depuis un point de départ choisi. Il n'a donc pas de zéro naturel : sa valeur, et parfois la divergence elle-même, change quand on change ce point de départ. Surtout, le prix ne suit pas le delta mais le carnet : les mesures de microstructure montrent que le déséquilibre du meilleur bid et du meilleur ask, ordres limites et annulations compris, explique deux fois mieux les variations de prix que le seul déséquilibre des trades. Un prix qui monte avec un CVD qui baisse est donc un cas normal, pas une anomalie. Des deux divergences, une seule est un fait exploitable : un CVD qui monte sans que le prix suive, c'est de l'agression absorbée à un niveau. L'autre se lit dans le carnet, pas dans la courbe.
---
1. Ce que le CVD compte, exactement
Chaque contrat échangé a un acheteur et un vendeur. Il y a toujours autant d'achats que de ventes, au contrat près. Le delta ne compte donc pas « plus d'acheteurs que de vendeurs », formule qu'on lit partout et qui ne veut rien dire. Il compte qui a franchi le spread : celui qui a accepté de payer le prix affiché par l'autre, au lieu d'attendre qu'on vienne le chercher.
Le delta d'une barre est la somme de ces volumes agressifs, achats moins ventes. Le delta cumulé, ou CVD, additionne ces deltas les uns après les autres depuis un point de départ. C'est une courbe de solde, comme un relevé de compte : chaque trade agressif à l'achat la fait monter de sa taille, chaque trade agressif à la vente la fait descendre.
Sur CME Globex, savoir qui a agressé ne demande aucune déduction. Le message Trade Summary du flux MDP 3.0 porte un champ dédié, le tag 5797 AggressorSide, que la documentation du CME décrit ainsi : il indique quel côté est l'agresseur, ou s'il n'y a pas d'agresseur. Valeur 1 quand l'agresseur est l'acheteur, 2 quand c'est le vendeur. La même page dit ce que regroupe un Trade Summary : tous les ordres qui ont traité ensemble à la suite d'un seul ordre agresseur, d'un ordre stop déclenché, d'une cotation de masse ou d'un changement d'état du marché.
Trois conséquences pour ta courbe, que peu de contenus mentionnent.
Les stops déclenchés comptent comme de l'agression. Un stop qui part devient un ordre au marché, donc un agresseur, et il pousse le CVD exactement comme un acheteur ou un vendeur qui aurait choisi d'agresser. Une rafale de stops fait un pic de delta que personne n'a décidé et que personne ne renouvellera. Le mécanisme est détaillé dans l'article sur la chasse aux stops : sur le CVD, il se traduit par une marche brutale, suivie d'un plat.
Certains trades n'ont pas d'agresseur. Les appariements qui suivent un changement d'état du marché, typiquement l'ouverture après une phase de pré-ouverture, n'ont ni acheteur ni vendeur agressif. Selon la plateforme, ce volume est ignoré ou réparti, et c'est une des raisons pour lesquelles deux logiciels n'affichent pas toujours le même CVD sur le même contrat.
Sans ce champ, le côté est deviné. Sur les marchés ou les flux qui ne le transmettent pas, on applique une règle de classement, la plus connue étant celle de Lee et Ready (1991) : comparer le prix du trade au milieu de la fourchette, et à défaut au trade précédent. Testée sur des données où le vrai côté était connu, elle classe correctement environ 81 % des trades sur le Nasdaq, contre 78 % pour la simple règle du tick (Ellis, Michaely et O'Hara, 2000). Un trade sur cinq dans le mauvais camp, et les erreurs se concentrent dans les rafales rapides, là où le carnet bouge entre deux impressions. Sur un CVD, ces erreurs ne s'annulent pas : elles s'additionnent.
Sur les futures du CME, le problème est donc réglé à la source, à condition que ta plateforme lise le champ au lieu de recalculer un côté.
---
2. Le CVD n'a pas de zéro
C'est le point que la plupart des lectures oublient.
Une somme cumulée dépend de l'endroit où elle commence. Le CVD de l'ES remis à zéro à la réouverture de Globex, à 18 h heure de New York la veille, contient toute la nuit, Asie et Europe comprises. Celui remis à zéro à l'ouverture du cash, à 9 h 30, n'en contient rien. Pendant la séance cash, les deux courbes ont exactement la même forme : elles ne diffèrent que d'une constante, le delta accumulé pendant la nuit. L'une peut afficher +6 000 quand l'autre affiche −2 000 au même instant.
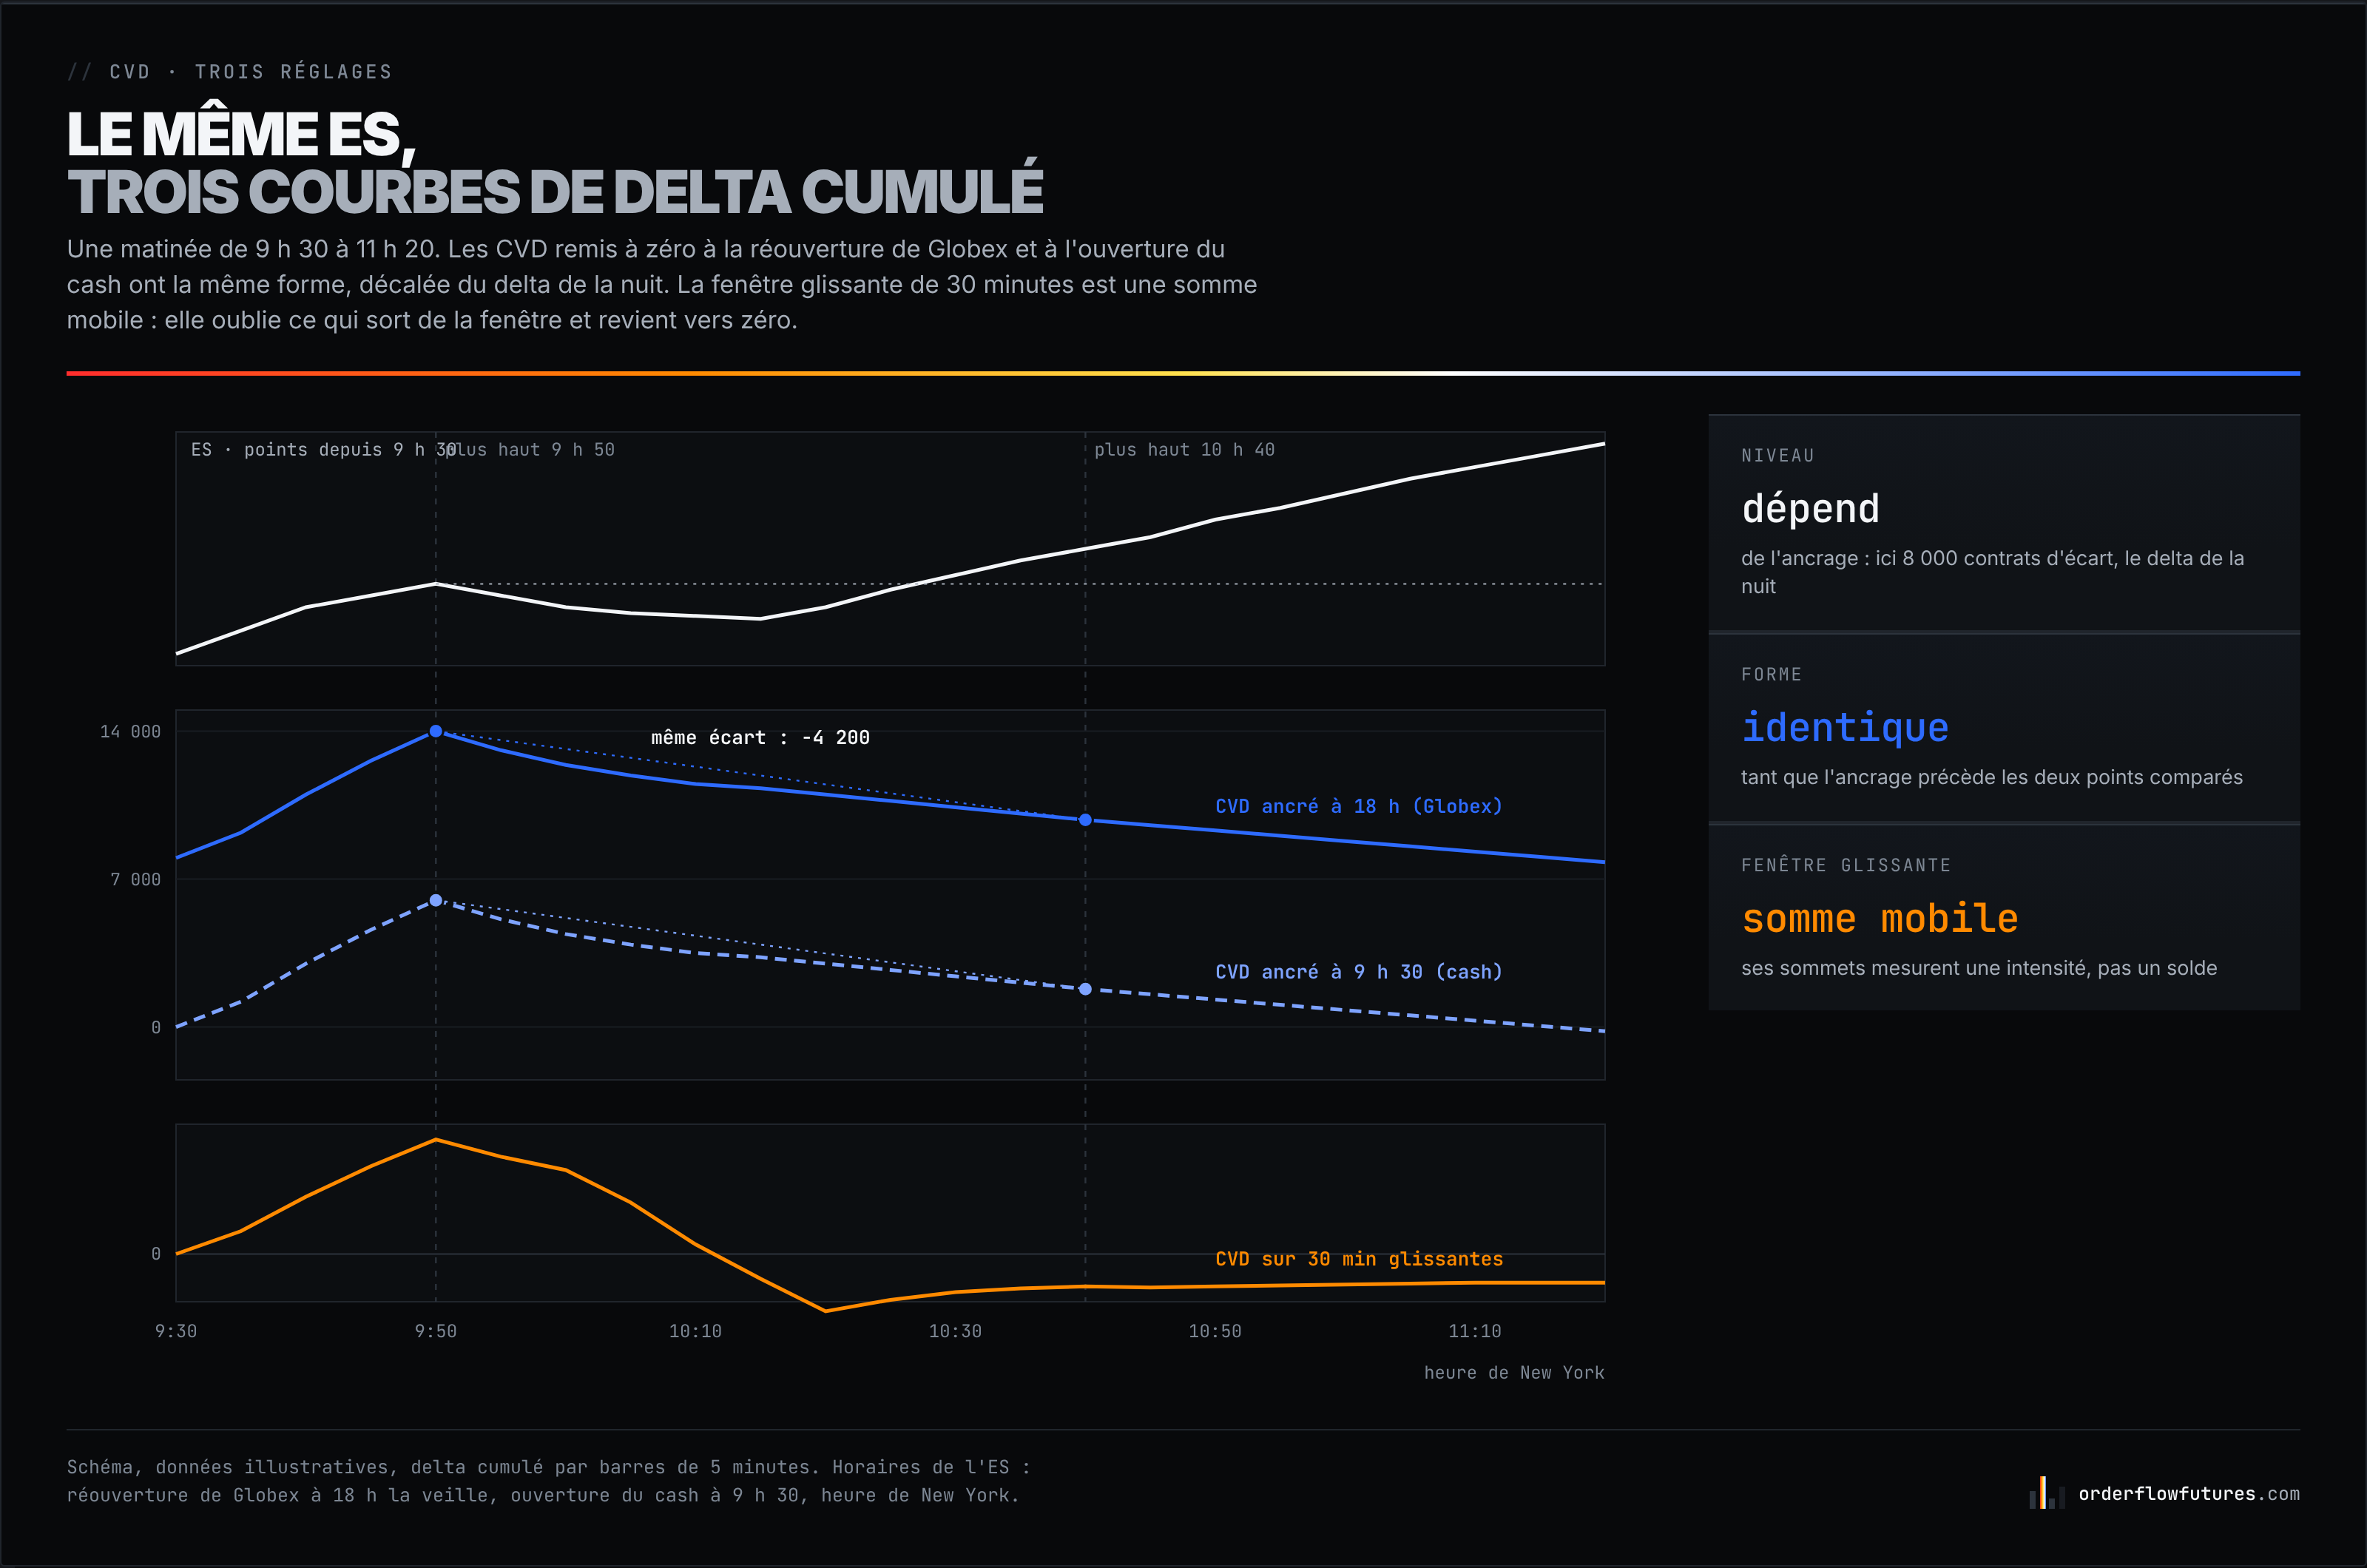
Trois conséquences, qui ne se valent pas.
Le niveau ne veut rien dire. « Le CVD est à +12 000 » n'a de sens que pour un point de départ donné, et jamais d'un jour à l'autre. Un CVD positif peut l'être uniquement parce que la nuit a été acheteuse.
La forme ne change pas tant que le point de départ précède les deux points que tu compares. La divergence de l'introduction, entre 9 h 50 et 10 h 40, est la même sur le CVD de Globex et sur celui de la séance : un ancrage plus ancien décale toute la courbe, il ne la redessine pas. En revanche, comparer le plus haut de la nuit à celui de la matinée n'est possible que sur le CVD de Globex : celui de la séance ne contient même pas le premier point.
Une fenêtre glissante ne mesure plus la même chose. Un delta cumulé sur les trente dernières minutes oublie en continu ce qui sort de la fenêtre : ce n'est plus un solde, c'est une somme mobile. Ses sommets marquent les moments où l'agression a été la plus forte sur trente minutes, pas un état de la séance, et ils ne tombent pas forcément au même endroit que ceux d'une courbe ancrée.
DeepCharts laisse ce choix à l'utilisateur dans le module CVD de DeepDom : le centre d'aide définit le CVD comme le delta cumulé tick par tick sur une période choisie par l'utilisateur. Le Period Mode fixe l'unité de cette période (jours, minutes, secondes ou nombre d'ordres) et le Period Value sa longueur, par exemple un jour ou trente minutes. Changer ce réglage ne corrige pas le CVD. Il change la question que tu lui poses.
Trois règles en découlent :
- Ne compare jamais deux niveaux de CVD pris sur des points de départ différents, ni d'un jour à l'autre.
- Compare des pentes, pas des niveaux. Ce qui compte est le delta accumulé pendant le mouvement de prix que tu examines : de combien le CVD a bougé entre le début et la fin de la poussée.
- Prends un point de départ antérieur aux deux points que tu compares. Celui de Globex pour mettre en regard la nuit et la séance, celui de la séance pour deux sommets du cash. Une fenêtre courte sert à mesurer l'intensité d'une poussée, pas à chercher une divergence.
---
3. Le prix ne suit pas le delta, il suit le carnet
Voilà le cœur de l'article, et la vraie raison pour laquelle l'ES de l'introduction a pu monter avec un CVD qui baissait.
Le prix bouge quand la meilleure limite d'un côté disparaît. Elle peut disparaître de deux façons : être consommée par des ordres agressifs, ou être annulée par ceux qui l'avaient posée. Et un nouveau prix peut aussi se former sans aucune exécution, quand un acheteur pose une limite au-dessus du meilleur bid. Le CVD ne voit que la première de ces trois choses.
En 2014, Rama Cont, Arseniy Kukanov et Sasha Stoikov ont mesuré l'effet de ces trois types d'événements sur le prix dans The Price Impact of Order Book Events (Journal of Financial Econometrics), sur un mois de données de 50 actions américaines, en avril 2010, découpé en intervalles de dix secondes. Leur variable, le déséquilibre du flux d'ordres (order flow imbalance), additionne aux meilleurs prix les ordres limites ajoutés, les annulations et les exécutions. Le résultat est net : ce déséquilibre explique en moyenne 65 % de la variance des variations de prix, contre 32 % pour le déséquilibre des seuls trades, c'est-à-dire le delta. Les auteurs concluent que la relation entre variations de prix et volume échangé est bruitée, et moins robuste que celle qui passe par le carnet.
Deux précautions avant d'aller plus loin. L'étude porte sur des actions, pas sur des futures. Et un R² de 32 % n'est pas rien : le delta explique une part réelle du mouvement. Mais le mécanisme mesuré est celui de n'importe quel carnet à priorité prix-temps, celui du CME compris : le delta n'est qu'une des trois forces qui déplacent le meilleur prix, et la plus visible n'est pas forcément la plus importante.
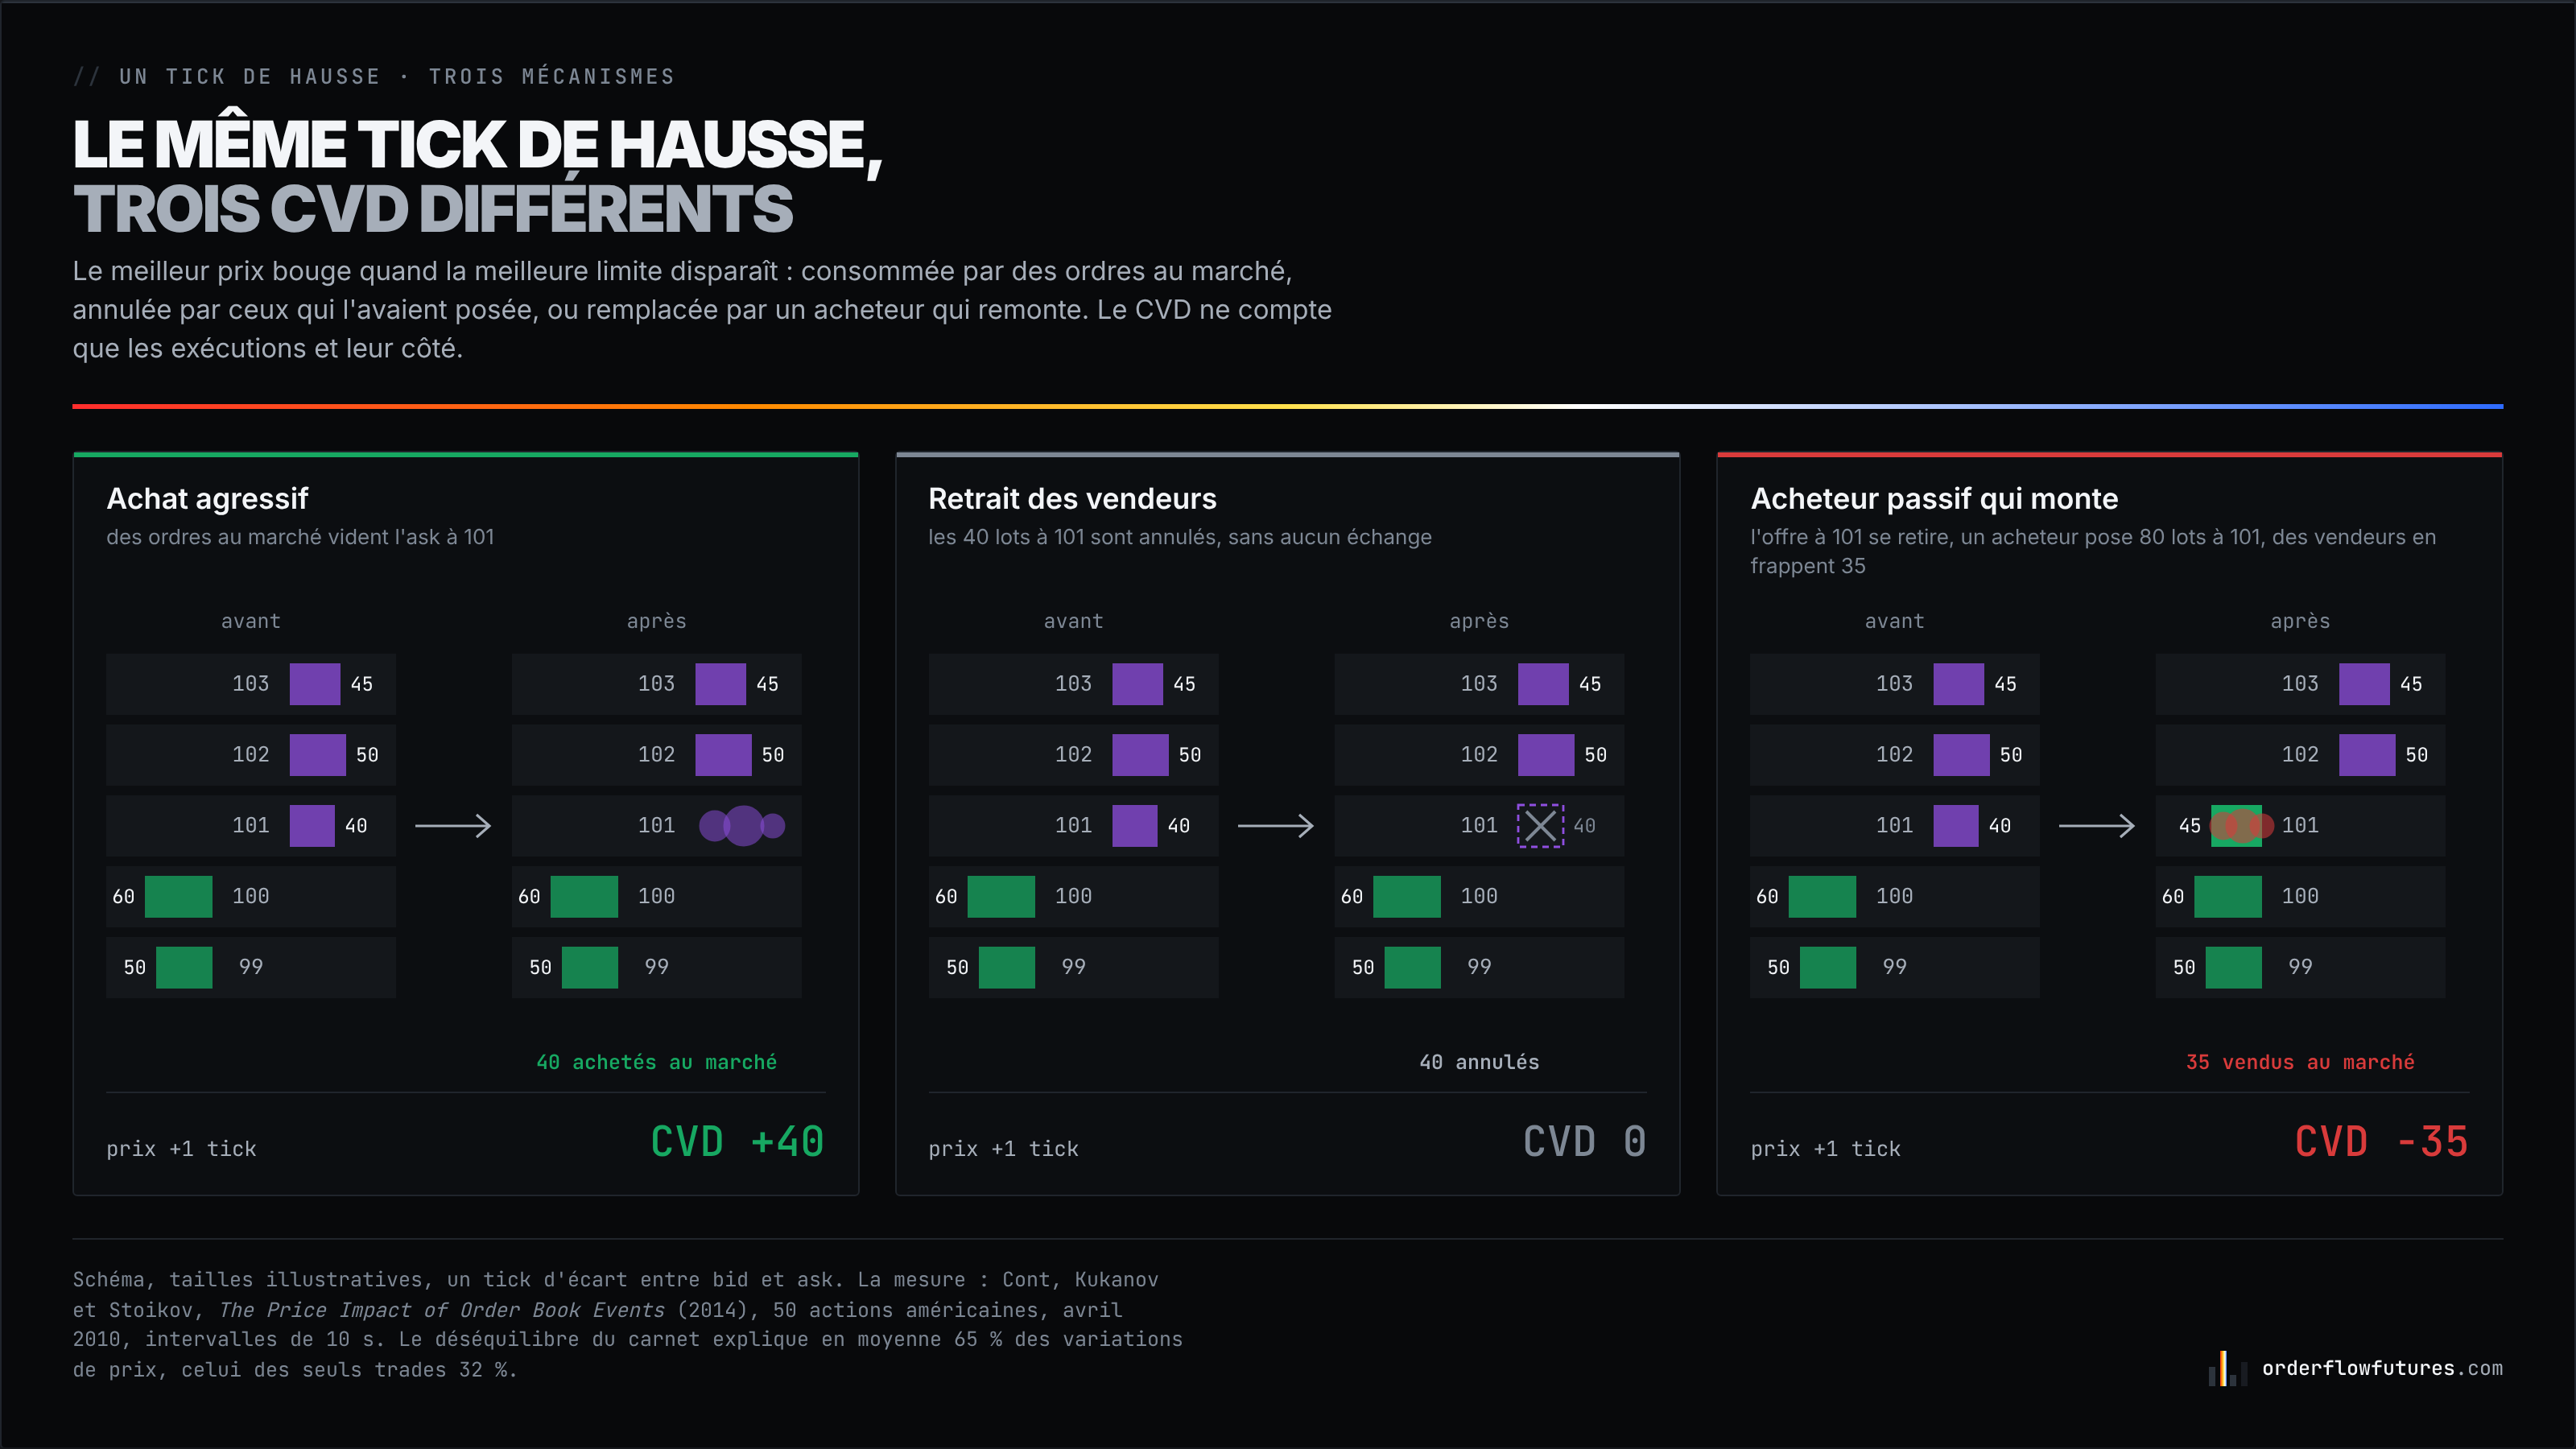
Concrètement, le prix d'un future monte d'un tick de l'une de ces trois façons :
| Mécanisme | Ce qui se passe au carnet | Ce que fait le CVD |
|---|---|---|
| Achat agressif | Des ordres au marché consomment l'ask jusqu'à le vider | Il monte |
| Retrait des vendeurs | Les vendeurs annulent leurs limites à l'ask, le prix glisse vers le haut sans échange | Il ne bouge pas |
| Acheteur passif qui monte | L'offre au-dessus se retire, un acheteur repose aussitôt ses limites un tick plus haut, des vendeurs viennent les frapper | Il baisse |
La troisième ligne est la scène de l'introduction. Un gros acheteur qui ne veut pas payer le spread travaille son ordre en limites. Il ne franchit jamais le spread : dès que l'offre du tick au-dessus se retire, il remonte son bid d'un cran. Les vendeurs pressés viennent le frapper au bid. Chaque exécution est une vente agressive, donc le CVD baisse, alors que le prix monte parce que l'acheteur ne cesse de remonter son prix. C'est la façon d'exécuter la plus discrète, et c'est aussi celle qui fabrique la divergence baissière parfaite sur une montée parfaitement saine.
---
4. Les deux divergences ne se valent pas
On parle de « la divergence » au singulier. Il y en a deux, et elles n'ont pas la même valeur de preuve.
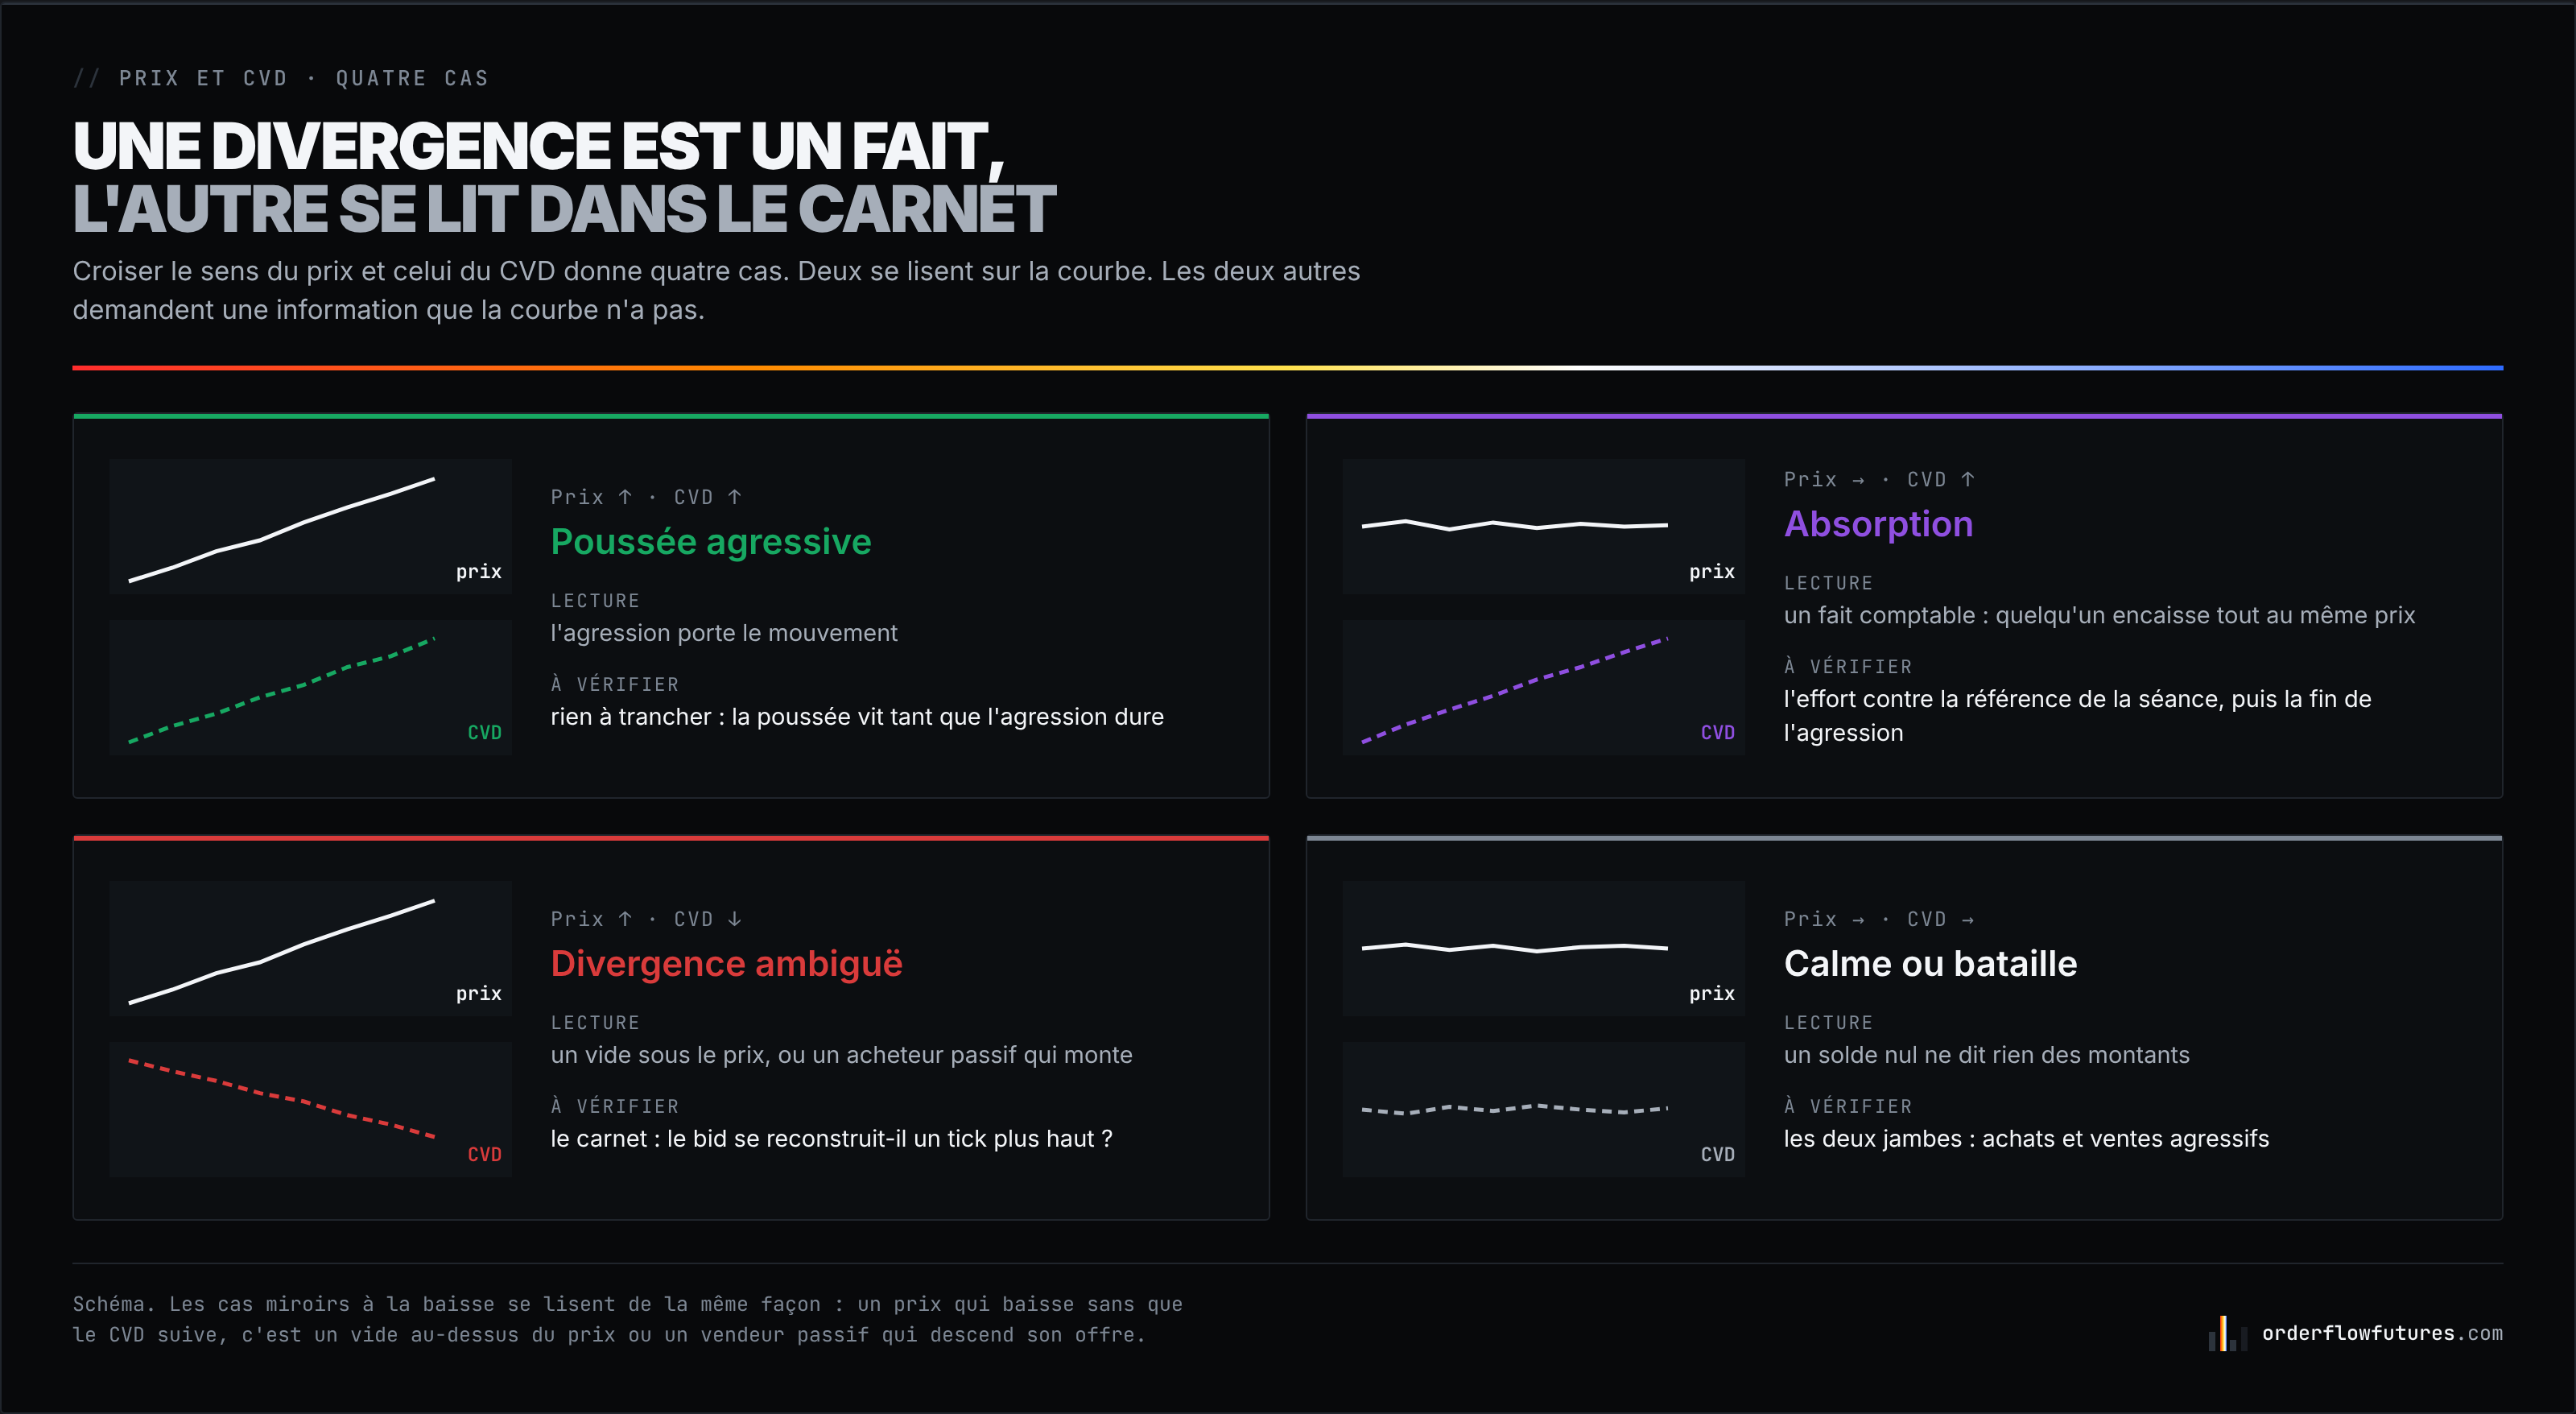
Première divergence : le CVD monte, le prix ne suit pas. Des acheteurs agressifs exécutent, le volume est là, et le prix reste au même niveau. Ce n'est pas une hypothèse, c'est un fait comptable : quelqu'un a encaissé tout ce volume en limites, au même prix, sans reculer. C'est de l'absorption, le plus souvent nourrie par de la taille qui se recharge, le mécanisme des ordres iceberg. Sa forme la plus nette a son propre article, le Punch to the Wall. Cette divergence désigne un niveau précis et une contrepartie précise, et elle se mesure avec la méthode de l'article effort et résultat : beaucoup d'effort pour peu de résultat, comparé à la référence de la séance.
Seconde divergence : le prix monte, le CVD ne suit pas. C'est celle des manuels, et c'est la plus ambiguë des deux, parce qu'elle a deux causes qui mènent à des conclusions opposées :
- Le vide. Le carnet est mince, peu d'agression suffit à déplacer le prix, et le mouvement ne repose sur presque rien. C'est la seconde face de l'inharmonie entre effort et résultat : un mouvement fragile, qui se rejoue souvent à l'envers avec le même faible effort.
- L'accumulation passive. Un acheteur remonte ses limites et des vendeurs le frappent, comme à la section précédente. Le mouvement est solide, porté par un participant qui ne s'arrête pas, et le CVD baisse justement parce qu'il est là.
La courbe est identique dans les deux cas. La différence est entièrement dans le carnet : dans le premier, il n'y a rien sous le prix et rien qui se reforme ; dans le second, le bid se reconstruit un tick plus haut à chaque fois que des ventes le frappent. Une heatmap de liquidité le montre en quelques secondes. Le CVD seul ne peut pas le montrer, par construction.
Les deux autres cases du tableau ne sont pas des divergences, mais elles se lisent aussi. Prix et CVD qui montent ensemble : une poussée agressive que rien n'arrête, le cas le plus simple. Prix et CVD à plat ensemble : soit il ne se passe rien, soit acheteurs et vendeurs agressifs s'affrontent à volume égal. Un CVD plat ne distingue pas le calme d'une bataille, et c'est l'objet de la section suivante.
---
5. Le CVD filtré, et ce que la taille dit vraiment
Deux réglages changent beaucoup la lecture, et tous les deux existent dans le module CVD de DeepDom.
Afficher les deux jambes du delta. L'option Show volumes Bid/Ask ajoute à la courbe du CVD une ligne pour le volume exécuté à l'ask et une pour le volume exécuté au bid. Elle répond à la question qu'un CVD plat laisse ouverte : si les deux lignes montent fort et ensemble, c'est une bataille à fort volume, un niveau qui compte ; si elles sont plates toutes les deux, il n'y a personne. Le delta est un solde, et un solde nul ne dit rien des montants : c'est la distinction entre delta et effort, posée dans l'article effort et résultat.
Filtrer par taille. Le Filtered CVD applique des seuils de volume, un par sens, et peut tracer le résultat sur un axe séparé. Le but affiché de ce genre de filtre est de séparer les gros agresseurs des petits. C'est utile, à condition de savoir ce que mesure la taille d'un trade.
Sur le CME, un Trade Summary regroupe un ordre agresseur et tout ce qu'il a consommé : un gros chiffre veut donc bien dire qu'un seul ordre agressif était gros. Mais les gros participants découpent presque toujours leurs ordres. Un algorithme d'exécution de type VWAP ou TWAP envoie des ordres enfants de petite taille, précisément pour ne pas apparaître dans ce genre de filtre. Un CVD filtré sur les gros ordres ne mesure donc pas « les institutionnels », il mesure les gros participants pressés, ceux qui acceptent d'afficher leur taille parce que l'urgence compte plus que la discrétion. C'est une information réelle, souvent celle d'une réaction à une nouvelle ou d'une couverture forcée. Ce n'est pas la « smart money ».
La lecture la plus utile est l'écart entre les deux courbes. Un CVD total qui baisse pendant qu'un CVD filtré sur les gros ordres monte dit que les petits vendent au marché et que quelques gros achètent au marché. Ça ne donne toujours pas d'entrée, mais ça dit qui agresse et dans quel sens, ce qu'aucune courbe ne dit seule.
---
6. La lecture en quatre gestes
De tout ce qui précède découle une routine courte, qui tient sur n'importe quel contrat.
Premier geste, fixer le point de départ. Il doit précéder les deux points que tu compares : la séance pour deux sommets du cash, Globex si l'un des deux date de la nuit. Ne change pas d'ancrage en cours de lecture pour trouver la divergence que tu cherches.
Deuxième geste, mesurer la pente sur la poussée. De combien le CVD a-t-il bougé entre le début et la fin du mouvement de prix ? Compare ce chiffre aux poussées précédentes de la même séance, pas à une valeur absolue.
Troisième geste, décomposer. Les deux jambes, achat et vente agressifs. Un delta faible avec deux jambes fortes est un combat, un delta faible avec deux jambes faibles est un désert. Ce ne sont pas les mêmes niveaux.
Quatrième geste, regarder le carnet pour la divergence ambiguë. Prix qui monte, CVD qui ne suit pas : le bid se reconstruit-il un tick plus haut après chaque frappe, ou n'y a-t-il rien sous le prix ? Le premier cas est une accumulation, le second un vide.
Et dans tous les cas, la décision se prend à la fin de l'agression, pas pendant. Une divergence désigne un niveau à surveiller. C'est le comportement du prix quand la pression s'arrête qui tranche, et c'est lui qui donne une condition d'invalidation : un niveau d'absorption qui cède, un vide qui se remplit, une accumulation qui cesse de remonter son bid.
---
7. Le cas de l'introduction, relu
Reprenons l'ES avec la routine.
Point de départ : les deux sommets comparés, 9 h 50 et 10 h 40, appartiennent à la séance cash. Le CVD de séance affiche bien la divergence, 4 200 contrats sous son sommet de 9 h 50, et celui de Globex affiche la même, décalée de la nuit. Mais sur la poussée elle-même, depuis le creux de 10 h 15, le CVD a perdu environ 1 500 contrats pendant que le prix prenait six points.
Décomposition : les deux jambes sont actives, de l'ordre de 9 000 contrats vendus au marché contre 7 500 achetés au marché sur la poussée. Ce n'est pas un désert. Il y a beaucoup de vendeurs agressifs dans une montée.
Carnet : c'est là que tout se joue. À chaque tick de hausse, une rangée de limites acheteuses se reforme un tick sous le prix, se fait frapper, se reconstitue, puis remonte d'un cran. Au-dessus, les offres se retirent avant le contact. C'est la troisième ligne du tableau de la section 3 : un acheteur passif qui remonte, et des vendeurs qui le frappent.
Conclusion : la divergence était réelle et elle ne disait pas ce que le manuel lui fait dire. Elle disait que les vendeurs agressifs perdaient leur argent contre un acheteur patient. La vente du nouveau sommet était un pari contre la seule force visible à l'écran.
Le même graphique, avec un carnet vide sous le prix et des offres qui ne se retirent pas, aurait mérité la lecture inverse. La courbe ne pouvait pas faire la différence. Le carnet, si.
---
8. Ce que DeepCharts en fait
Le delta et le CVD existent des deux côtés de l'écosystème DeepCharts.
Sur DeepChart, le logiciel de graphiques, Deep Delta décline la mesure en delta par barre, delta cumulé, profils de delta par prix et CVD sur le graphique, et Deep Prints montre où, dans la bougie, l'agression s'est concentrée.
Sur DeepDom, le carnet de DeepCharts, le module CVD documenté par l'éditeur porte les réglages dont parle cet article : Period Mode et Period Value pour le point de départ, Filtered CVD avec un seuil de volume par sens et un axe séparé en option, Show volumes Bid/Ask pour les deux jambes, et une ligne de zéro personnalisable. Son intérêt principal n'est pourtant pas dans la courbe. Il est d'avoir le CVD à côté de la heatmap de liquidité et du DOM, c'est-à-dire de pouvoir faire le quatrième geste sans changer d'écran. Pour le retrait des offres avant le contact, Deep Wall et l'Iceberg Detector lisent ce que la courbe ne peut pas voir.
Une précision sur la donnée, pour éviter de payer ce qui ne sert pas. Le delta et le CVD n'ont besoin que du côté de chaque trade, qui arrive avec le Level 1 sur le CME. Ce qui demande la profondeur, et le MBO pour les lectures fines, c'est le carnet du quatrième geste. La différence est expliquée dans l'article MBO ou MBP.
DeepDom se prend seul, avec sa propre licence : pas besoin de la plateforme complète pour lire le CVD contre le carnet. Il n'existe pas de version macOS native ; sur Mac, il tourne dans Parallels Desktop.
Activer DeepDom → : le code promo OFF y est déjà renseigné, 10 % de remise supplémentaire sur DeepDom, en mensuel comme en annuel, par-dessus toute remise en cours chez DeepCharts. Arrivé sans le lien ? Saisis OFF à l'étape Payment. Détail : code promo DeepDom.
---
9. Ce que cet article ne dit pas
- Que le CVD est inutile. Il mesure exactement une chose, l'agression nette, et il la mesure bien sur le CME. Le problème vient de ce qu'on lui demande, pas de ce qu'il compte.
- Que la divergence baissière ne marche jamais. Elle précède parfois un retournement, quand le prix monte dans le vide. Elle ne permet pas de savoir lequel des deux cas on a sous les yeux, c'est tout.
- Un taux de réussite. Aucun chiffre de ce genre n'est donné ici, parce qu'il dépendrait du contrat, de l'heure, de l'ancrage et de la règle de sortie. Une lecture se teste sur sa propre pratique, avec une condition d'invalidation écrite à l'avance.
- Que les chiffres de Cont, Kukanov et Stoikov s'appliquent tels quels à l'ES. Ils viennent d'actions américaines en 2010. Ce qui se transpose est le mécanisme, pas la valeur du R².
- Que les chiffres de l'exemple sont réels. La scène de l'ES est construite pour illustrer le mécanisme, avec des ordres de grandeur réalistes, et les schémas sont des schémas.
---
Questions fréquentes
Qu'est-ce que le CVD en trading ?
Le CVD, pour Cumulative Volume Delta, est la somme cumulée du delta depuis un point de départ choisi : à chaque trade, on ajoute le volume s'il vient d'un acheteur agressif et on le retranche s'il vient d'un vendeur agressif. La courbe montre la pression nette des ordres au marché dans le temps. Sur les futures du CME, le côté agresseur est déclaré par la bourse dans le flux MDP 3.0, il n'a pas à être deviné.
Quelle différence entre le delta et le CVD ?
Le delta est le solde des achats et des ventes agressifs sur une seule barre ou un seul niveau de prix. Le CVD additionne ces soldes dans le temps, depuis un point de départ : la réouverture de Globex, l'ouverture du cash ou le début d'une fenêtre glissante. Le delta décrit une barre, le CVD décrit une séance ou une période, et sa valeur n'a de sens que pour ce point de départ.
Une divergence de CVD est-elle un signal de retournement ?
Pas à elle seule. Un CVD qui monte sans que le prix suive est un fait : de l'agression absorbée à un niveau, à mesurer et à surveiller. Un prix qui monte sans que le CVD suive peut signaler un mouvement fragile dans un carnet vide, ou au contraire un acheteur passif qui remonte ses limites pendant que des vendeurs le frappent. Seul le carnet départage ces deux cas, et la décision se prend quand l'agression s'arrête.
Pourquoi le prix monte-t-il alors que le CVD baisse ?
Parce que le prix ne dépend pas que des ordres au marché. Il monte aussi quand les vendeurs retirent leurs limites, et quand un acheteur pose ses limites de plus en plus haut et se fait frapper par des vendeurs agressifs. Dans ce dernier cas, chaque exécution est une vente au marché, donc le CVD baisse, alors que le prix monte. Sur des actions américaines, le déséquilibre du carnet explique en moyenne 65 % des variations de prix à dix secondes, contre 32 % pour le seul déséquilibre des trades.
Faut-il remettre le CVD à zéro chaque jour ?
Le point de départ change le niveau du CVD, pas forcément sa forme. Pendant la séance cash, le CVD remis à zéro à la réouverture de Globex et celui remis à zéro à 9 h 30 ne diffèrent que d'une constante, le delta de la nuit : deux sommets de la séance donnent la même divergence sur les deux. La règle est de prendre un point de départ antérieur aux deux points comparés, et de ne jamais comparer des niveaux pris sur des ancrages différents. Dans DeepDom, la période se règle avec le Period Mode (jours, minutes, secondes ou nombre d'ordres) et le Period Value.
Le CVD filtré montre-t-il les institutionnels ?
Non. Il montre les gros ordres agressifs, donc les gros participants pressés. Les institutionnels exécutent le plus souvent avec des algorithmes qui découpent l'ordre en petites tranches pour rester discrets, et ces tranches passent sous un filtre de taille. L'écart entre le CVD total et le CVD filtré reste utile : il dit si ce sont les petits ou les gros agresseurs qui poussent dans un sens.
Tu veux progresser en order flow ?
On échange en direct sur le flux, la liquidité et nos trades, chaque jour, sur le Discord OrderFlowFutures. Rejoins-nous, c'est gratuit.
Rejoindre le Discord gratuitement18 en ligne·108 membres·Gratuit · accès instantané
À lire aussi
Reçois les nouveaux guides
Un email quand on publie un guide OrderFlow ou Heatmap. Pas de spam, désinscription en un clic.
En t'inscrivant, tu acceptes de recevoir nos emails. Contenu éducatif, pas un conseil en investissement.