Mis à jour le · publié le
Le VWAP et ses enveloppes, c'est quoi ?
Une moyenne classique traite toutes les bougies à égalité, y compris celles où presque rien ne s'est échangé. Le VWAP pondère chaque prix par le volume traité à ce prix : il donne le prix moyen réel de l'activité, celui autour duquel les exécutions se sont concentrées.
Notre lien ouvre DeepCharts avec le code OFF renseigné à l'étape Payment. Black Friday : retape le code OFF à l'étape Payment. Prérempli par notre lien, il reste à -10 % ; effacé puis retapé, il passe à -20 %.
Ce que DeepCharts fait mieux
Le mode de période décide de ce que la ligne raconte : Day pour le VWAP de séance, Minutes ou Seconds pour une fenêtre glissante, et un mode Orders qui calcule sur un nombre d'ordres plutôt que sur du temps, ce qui rapproche l'outil d'une logique d'order flow et non de graphique. Les enveloppes se calculent en écart type, donc adaptatives à la volatilité, ou en pourcentage fixe. Trois bandes sont disponibles et s'activent indépendamment, la première pour la plage de volatilité normale, la deuxième pour les mouvements significatifs, la troisième pour les excursions rares. Et rien n'empêche d'empiler plusieurs VWAP, un de séance et un de trente minutes, pour tenir la juste valeur du jour et celle de l'heure en cours dans le même regard.
Au quotidien
Deux bandes suffisent dans la plupart des cas : la première pour savoir si on est en zone normale, la deuxième pour repérer l'extension. La troisième sert de garde-fou plus que de signal. Le point technique à vérifier avant tout le reste est l'ancrage de la séance : sur un contrat européen comme le FDAX, un VWAP qui redémarre à l'ouverture américaine ne mesure pas la journée que tu trades. Le mode Orders mérite un essai sur les instruments où le volume arrive par vagues : la ligne cesse de dériver pendant les périodes creuses.
Cas typique de retour à la moyenne : le prix atteint la deuxième bande supérieure en fin de matinée, le delta cumulé plafonne et les exécutions à l'ask ralentissent. La zone est chère et l'agression s'épuise. L'entrée ne se prend pas sur la bande, elle se prend quand l'order flow confirme le refus, avec le VWAP lui-même comme première cible évidente.
⚠ Le piège à éviter
Le piège absolu est de vendre la deuxième bande parce qu'elle est la deuxième bande. Dans une tendance nourrie, le prix longe la bande pendant des heures et chaque contre-tendance y meurt. Une bande dit qu'un prix est statistiquement éloigné, pas qu'il va revenir. Le second piège est plus discret : changer le mode de période sans s'en rendre compte, comparer mentalement un VWAP de séance à un VWAP de trente minutes, et conclure de la différence.
À combiner avec
Le VWAP donne la juste valeur, le profil de volume donne l'acceptation, le footprint donne le déclencheur. Le trio se lit dans cet ordre : le prix est cher par rapport à la moyenne pondérée, le marché n'a jamais accepté ces prix sur le profil, et l'agression qui les a poussés se fait maintenant absorber. Une bande seule ne vaut rien, ces trois faits alignés valent une position.
Au lexique : VWAP
Questions fréquentes
Quelle différence entre VWAP et moyenne mobile ?+
La moyenne mobile traite toutes les périodes à égalité. Le VWAP pondère chaque prix par le volume échangé à ce prix, ce qui donne le prix moyen réel de l'activité plutôt qu'une moyenne de cotations.
Que représentent les bandes à 1, 2 et 3 écarts types ?+
La première borne la plage de volatilité habituelle, celle où le prix passe l'essentiel de son temps. La deuxième signale un mouvement significatif, plus rare. La troisième marque des excursions extrêmes. Ce sont des mesures de distance, pas des signaux de retournement.
Peut-on afficher plusieurs VWAP en même temps ?+
Oui, et c'est souvent le meilleur usage : un VWAP de séance pour la juste valeur du jour, un VWAP court en minutes ou en ordres pour celle de l'heure en cours. Les deux ensemble montrent si le mouvement récent s'éloigne ou revient vers la référence de fond.
À quoi sert Reset on RTH ?+
À décider si le VWAP repart à l'ouverture de la séance régulière ou s'il court sur la séance électronique entière. Il arrive désactivé, donc la moyenne intègre la nuit par défaut. Sur un future américain, activer ce réglage rapproche ton VWAP de celui que regardent les intervenants de la journée.
Quelle différence entre le VWAP et une moyenne mobile ?+
La moyenne mobile traite toutes les transactions de la même façon. Le VWAP les pondère par leur volume, donc une transaction de cinq cents contrats déplace la moyenne cinq cents fois plus qu'une transaction d'un contrat. Il répond à la question du prix auquel le marché a réellement traité.
À quoi sert le mode Orders ?+
À faire avancer le calcul au rythme de l'activité plutôt qu'à celui de l'horloge. Une fenêtre en nombre d'ordres reste stable pendant les heures denses et se montre prudente pendant les heures creuses, là où une fenêtre en minutes traite de la même manière une minute d'ouverture et une minute de pause déjeuner.
Combien d'enveloppes afficher ?+
Les deux que DeepDom active par défaut, à un et deux écarts types. La troisième, à trois écarts types, arrive éteinte et n'a d'intérêt que si tu travailles explicitement les excès de volatilité.
Tuto & configVWAP et enveloppes : le paramétrage complet, section par section
+Période de calcul, remise à zéro sur la séance régulière, écart type ou pourcentage, et trois enveloppes activables une par une.
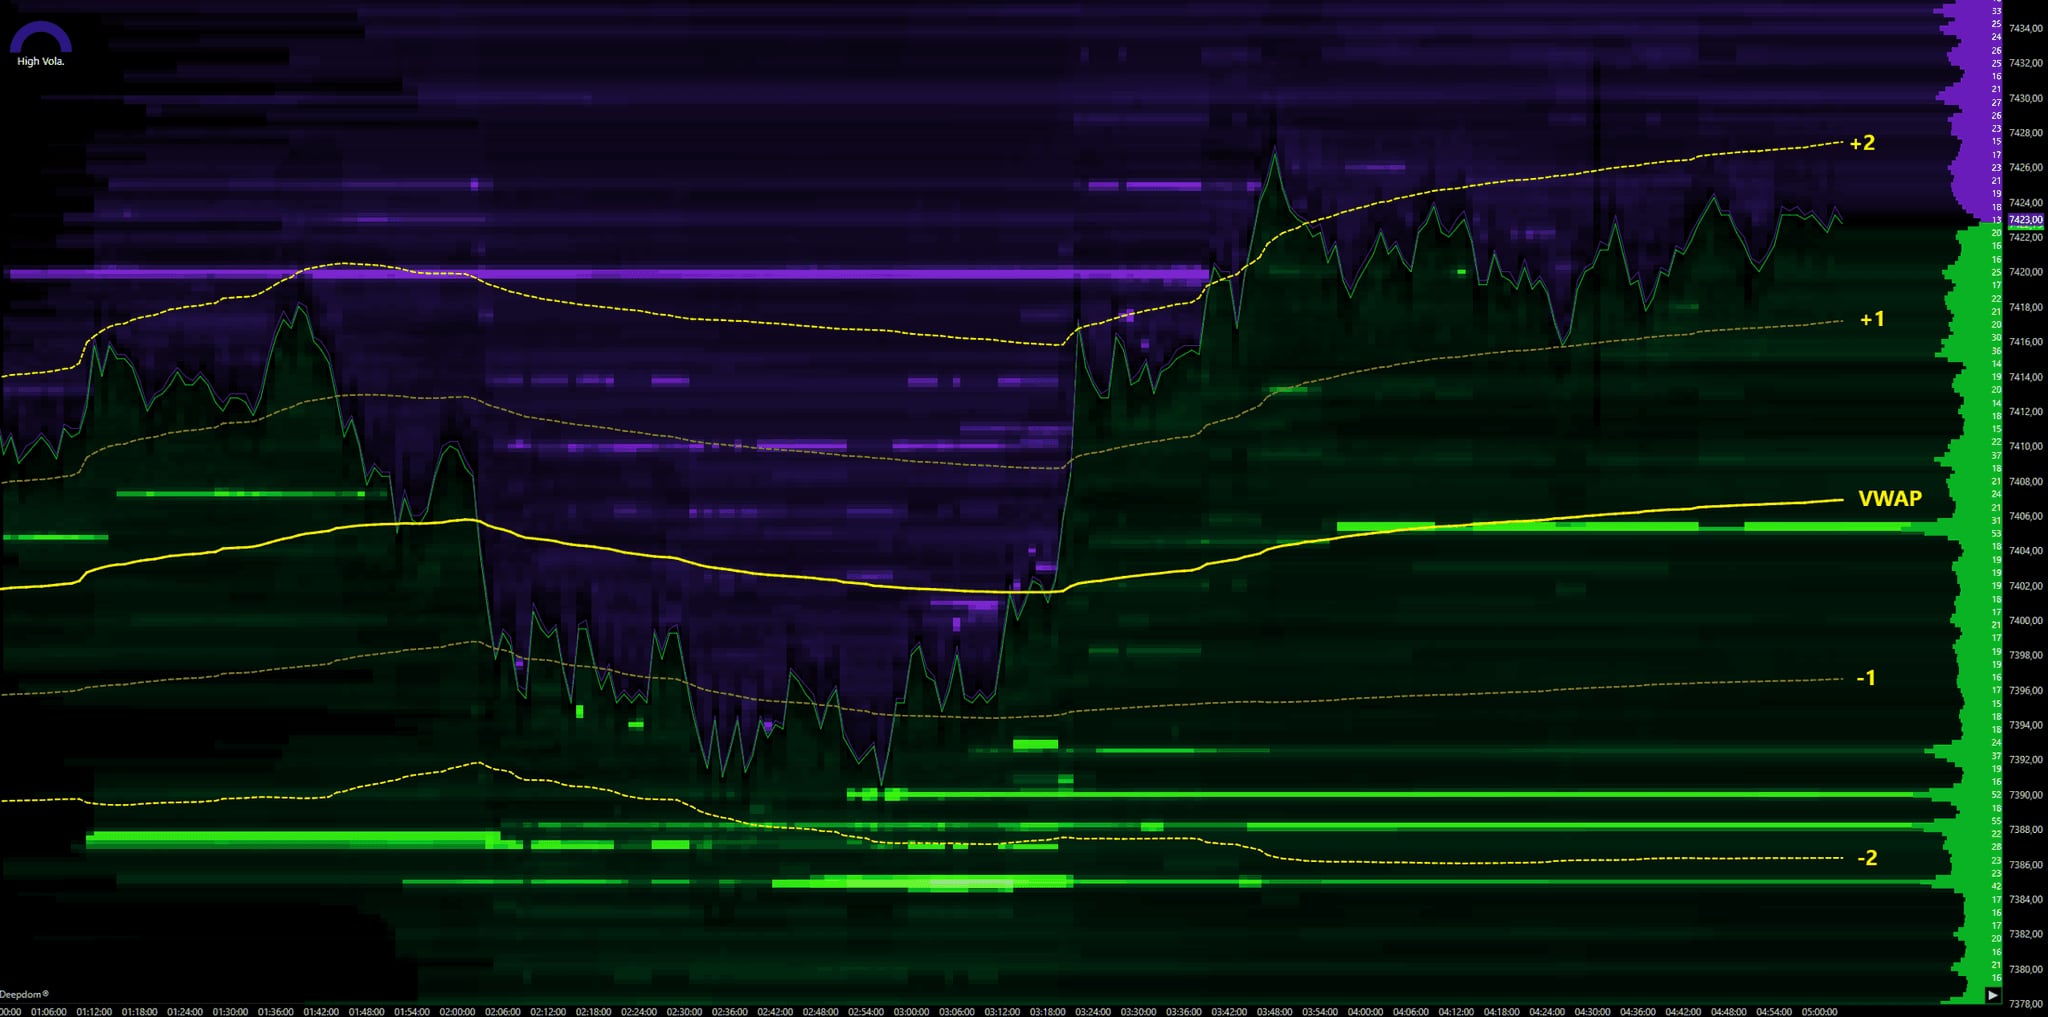
Le VWAP donne le prix moyen des transactions pondéré par leur volume : contrairement à une moyenne mobile, il ne traite pas une transaction d'un contrat comme une transaction de cinq cents. Les enveloppes mesurent ensuite la distance du prix à cette moyenne, sur trois paliers tracés en pointillés et étiquetés +1, +2, -1 et -2 sur le graphique. Quatre réglages décident de ce que tu lis, et l'un d'eux n'apparaît dans aucun article : Reset on RTH, qui décide si la moyenne repart à l'ouverture de la séance régulière ou court sur la séance complète.
- Une licence DeepDom active et un marché connecté
- Décider à l'avance de ce que tu veux mesurer : un VWAP de séance et un VWAP de dix minutes ne répondent pas à la même question
Pas à pas
- 01
Afficher le VWAP et lire ses enveloppes
Le VWAP s'active par la case VWAP de la barre sous le graphique, et ses réglages s'ouvrent dans une fenêtre intitulée Vwap + Envelopes. Une ligne pleine apparaît au milieu du prix, entourée de ses enveloppes en pointillés, étiquetées +1, +2, -1 et -2 au bord droit. La ligne pleine porte l'information, les pointillés ne sont qu'une mesure de distance : c'est une hiérarchie qu'il faut garder à l'esprit en réglant les épaisseurs.
Capture à ajouterUn graphique DeepDom avec la ligne de VWAP en jaune plein et ses enveloppes en pointillés, étiquetées +2, +1, -1 et -2.
- 02
Choisir la période, et décider de la remise à zéro
La section GENERAL porte quatre champs. Period mode arrive sur Daily : le VWAP se recalcule à chaque séance, c'est la référence que regardent les autres intervenants. Minutes et Seconds le calculent sur une fenêtre roulante dont tu fixes la longueur dans Period value, à 1 par défaut, ce qui donne une mesure bien plus mobile, adaptée au scalping et inutilisable comme cadre de journée. Orders calcule sur un nombre d'ordres plutôt que sur une durée, donc au rythme de l'activité réelle et non de l'horloge. Et puis il y a Reset on RTH, désactivé d'origine et absent de l'article source : laissé sur OFF, le VWAP intègre toute la séance électronique, nuit comprise ; activé, il repart à l'ouverture de la séance régulière. Sur un future américain, les deux versions donnent deux prix de référence différents, et c'est la seconde que regardent la plupart des intervenants de la journée.
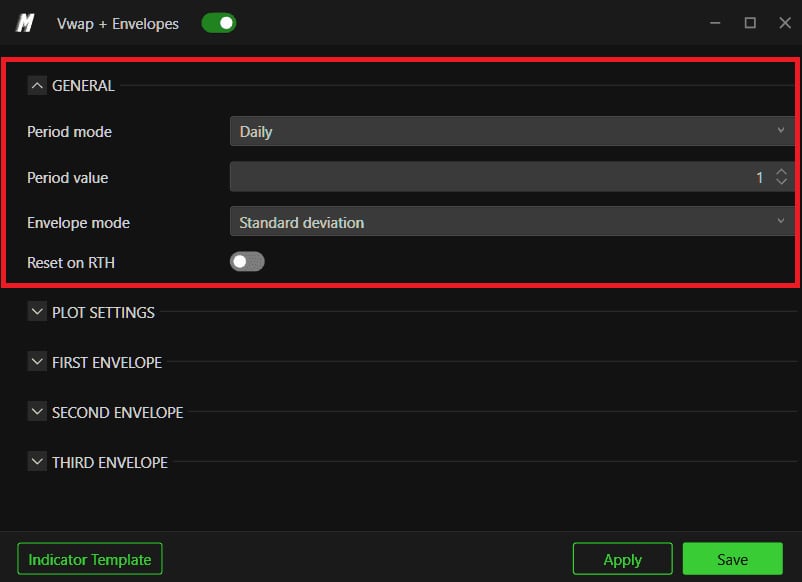
La section GENERAL avec Period mode sur Daily, Period value à 1, Envelope mode sur Standard deviation et Reset on RTH désactivé.© DeepCharts - 03
Choisir ce que les enveloppes mesurent, et les mettre en forme
Envelope mode, dans la même section, tranche entre Standard deviation, la valeur par défaut, et Percentage. En écart type, la largeur des enveloppes s'adapte à la volatilité observée : une enveloppe serrée signale un marché calme, et toucher la deuxième garde le même sens d'une séance à l'autre. En pourcentage, la largeur est fixe, donc la lecture est plus simple et plus arbitraire. La section PLOT SETTINGS sépare ensuite délibérément la ligne de ses enveloppes : Line color en jaune et Line width à 3 pour la moyenne, Envelope width à 2 et Envelope style en Dash pour les enveloppes, avec Solid, Dot, Dash dot et Dash dot dot en alternatives. Cette épaisseur de 3 contre 2 n'est pas un hasard : c'est elle qui fait ressortir la moyenne.
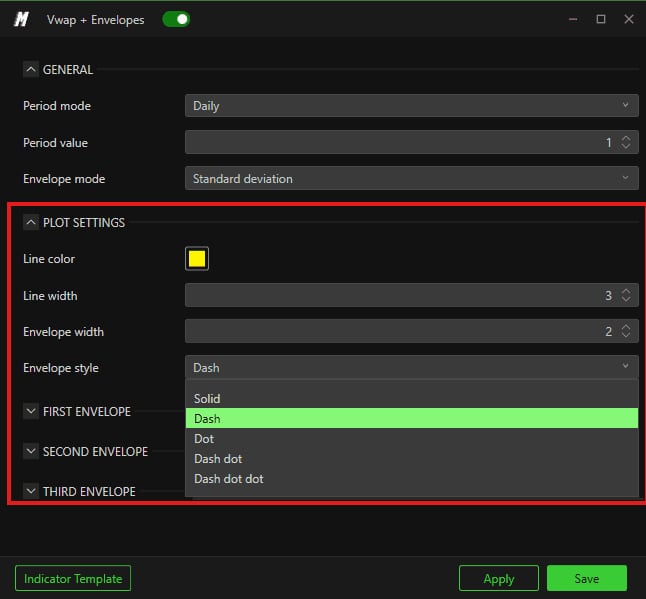
La section PLOT SETTINGS, avec la liste Envelope style ouverte sur ses cinq tracés.© DeepCharts - 04
Activer les enveloppes une par une
Les trois paliers vivent dans trois sections distinctes, FIRST ENVELOPE, SECOND ENVELOPE et THIRD ENVELOPE, chacune avec Enable, Dev Val, Up Color et Down Color. Les couleurs sont séparées par côté, ce qui permet de distinguer un excès haussier d'un excès baissier d'un coup d'œil. Les valeurs par défaut sont bien pensées : la première est activée à 1,00, la deuxième à 2,00, et la troisième, à 3,00, arrive désactivée. C'est exactement la configuration à conserver pour commencer, la troisième n'étant utile que si tu travailles explicitement les excès.
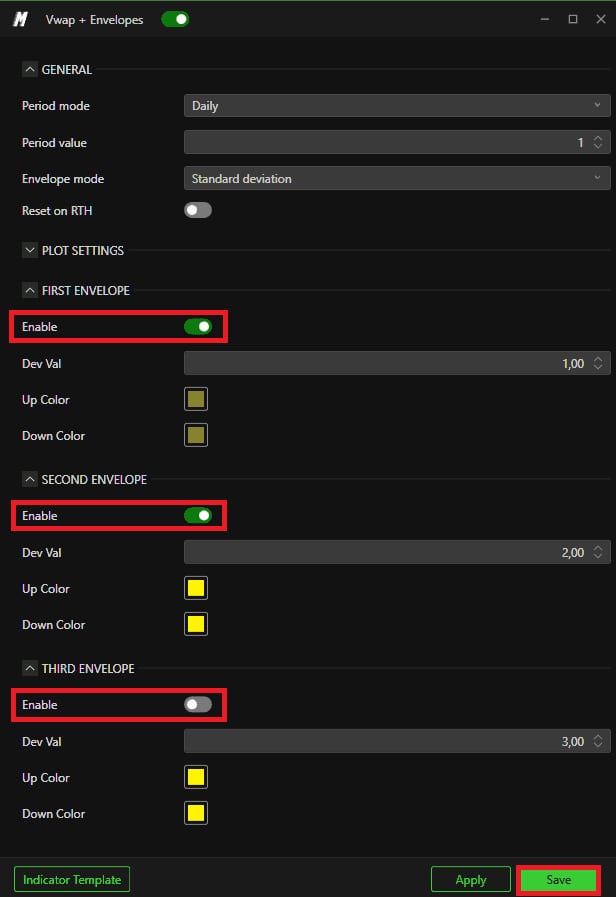
Les trois sections d'enveloppes, avec la première et la deuxième activées et la troisième désactivée.© DeepCharts - 05
Superposer deux VWAP de périodes différentes
La documentation recommande d'utiliser plusieurs VWAP en même temps, et c'est effectivement là que l'outil prend de la valeur. Ajoute une seconde instance de l'indicateur avec un Period mode différent, par exemple un VWAP de séance en Daily et un VWAP court en Minutes. Le premier donne le prix de référence de la journée, le second celui de l'heure en cours. Un prix au dessus des deux, ou entre les deux, ne décrit pas la même situation, et c'est cette divergence qui est informative, pas la valeur absolue de l'une ou de l'autre.
Capture à ajouterDeux VWAP superposés sur le même graphique, l'un de séance et l'un court.
Les réglages, onglet par onglet
Les quatre réglages qui changent la mesure. Tout le reste est de la mise en forme.
Minutes, Seconds et Orders en alternatives. Orders fait avancer le calcul au rythme de l'activité, pas de l'horloge.
S'applique aux modes Minutes, Seconds et Orders.
L'écart type s'adapte à la volatilité, Percentage impose une largeur fixe.
Absent de l'article source. Activé, le VWAP repart à l'ouverture de la séance régulière au lieu de courir sur la séance électronique entière.
Nettement supérieur aux enveloppes : c'est la ligne qui porte l'information.
Solid, Dot, Dash dot et Dash dot dot en alternatives.
La zone considérée comme normale.
Une volatilité plus marquée.
À n'allumer que si tu travailles explicitement les excès.
Des extrêmes rares.
⚠ Les pièges à éviter
- Ignorer Reset on RTH sur un future américain. Désactivé, le VWAP intègre toute la séance électronique, nuit comprise, et donne un prix de référence que la plupart des intervenants de la journée ne regardent pas.
- Mettre Period mode sur Minutes et lire le résultat comme un VWAP de séance. Un VWAP roulant de quinze minutes colle au prix et ne donne aucun cadre de journée, alors que c'est précisément le cadre qu'on vient chercher dans un VWAP.
- Passer en Percentage parce que les enveloppes bougent trop. Elles bougent parce que la volatilité bouge, et c'est l'information. Une largeur fixe rend le graphique plus calme et la lecture moins vraie.
- Allumer la troisième enveloppe par réflexe. DeepDom la livre éteinte, et c'est le bon réglage : six lignes autour du prix, plus la moyenne, sur un graphique qui porte déjà la heatmap et les bulles, et plus rien n'est lisible.
- Prendre un contact avec la troisième enveloppe pour un signal de retournement. C'est une mesure de distance à la moyenne, donc un contexte d'excès : il faut encore que l'order flow montre une absorption pour que l'excès se retourne.
Dernières séances décryptées
Une vraie journée de marché lue en direct sur la heatmap et le footprint : events macro, niveaux qui ont tenu, et chaque lecture avec son screen DeepCharts.
- ESvendredi 20 novembre 2026S&P 500 : six baisses d’affilée, rotation hors des puces avant Waller et le Michigan
- FDAXvendredi 20 novembre 2026# DAX 40 le 20 novembre 2026 : le FDAX recule de 1,2 % sous le reflux de l'IA et l'inflation allemande
- NQvendredi 20 novembre 2026Nasdaq 100 : le repli de l'IA gagne les semi-conducteurs avant Waller et le Michigan
Tu veux progresser en order flow ?
On échange en direct sur le flux, la liquidité et nos trades, chaque jour, sur le Discord OrderFlowFutures. Rejoins-nous, c'est gratuit.
Rejoindre le Discord gratuitement19 en ligne·125 membres·Gratuit · accès instantané